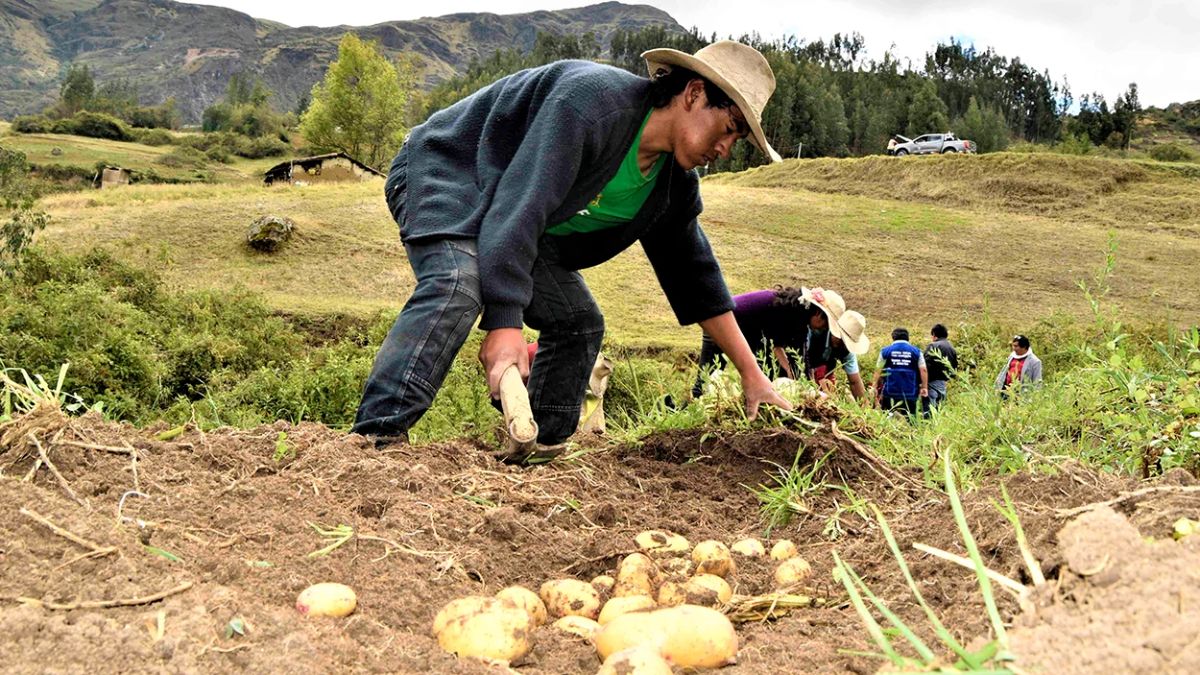
Bajo la Ley Chlimper 2.0, los pequeños productores y empresas agrarias podrán recuperar el impuesto pagado por compras, servicios, obras e importaciones vinculadas con la producción de bienes exonerados.
El Ministerio de Desarrollo Agrario y Riego (MIDAGRI) aprobó los lineamientos que regulan la emisión del informe técnico legal necesario para acceder al reintegro del IGV contemplado en la Ley N.° 32434, conocida como Ley Chlimper 2.0. La disposición fue oficializada mediante la Resolución Ministerial N.° D000478-2026-MIDAGRI-DM, publicada el 12 de noviembre de 2026.
El beneficio alcanza a los pequeños productores agrarios y empresas agrarias que produzcan y comercialicen en el país bienes exonerados del Impuesto General a las Ventas (IGV), incluidos en el Apéndice I de la Ley del IGV. Para acceder a la devolución, deberán demostrar que el impuesto pagado en sus adquisiciones está directamente relacionado con esa actividad productiva.
El reintegro permite recuperar el IGV consignado por separado en los comprobantes de pago correspondientes a la adquisición de bienes, servicios y contratos de construcción, así como el impuesto pagado en importaciones. Una condición es que ese monto no haya sido utilizado como costo o gasto para determinar el Impuesto a la Renta.
¿Qué productores pueden acceder al reintegro del IGV?
De acuerdo con la orientación publicada por la Superintendencia Nacional de Aduanas y de Administración Tributaria (SUNAT), el beneficio comprende a pequeños productores agrarios y empresas que desarrollen principalmente actividades de cultivo o crianza. También considera a empresas que realicen directa y principalmente actividades agroindustriales, siempre que utilicen principalmente productos agropecuarios.
La aplicación del régimen corresponde a actividades desarrolladas fuera de Lima Metropolitana y de la Provincia Constitucional del Callao. Además, los contribuyentes deben cumplir las condiciones establecidas en la Ley N.° 32434 y su reglamento.
Los bienes cuya producción y venta permiten acceder al beneficio deben estar expresamente comprendidos en el Apéndice I del Texto Único Ordenado de la Ley del IGV y estar exonerados del impuesto.
Entre los productos contemplados figuran:
- Animales vivos: bovinos, porcinos, ovinos, caprinos, caballos y camélidos sudamericanos.
- Productos pesqueros: pescados, crustáceos, moluscos y otros invertebrados acuáticos, con las excepciones previstas en la norma.
- Leche cruda entera.
- Material de siembra: bulbos, tubérculos, raíces, plantas vivas y semillas destinadas al cultivo.
- Productos agrícolas en estado natural: hortalizas, legumbres, frutas, café sin tostar, té, cereales, arroz, maíz, papa, yuca y quinua, entre otros.
- Productos de origen animal: carne fresca o refrigerada, huevos, miel, lana, pelo fino y determinados cueros.
- Otros bienes específicos: semen bovino, cochinilla y ciertos insumos agrarios, según las partidas arancelarias incluidas.
La inclusión de un producto en estas categorías debe verificarse según su partida arancelaria. No basta con que una empresa desarrolle actividades relacionadas con el sector agrario.
¿Qué compras pueden solicitar la devolución del IGV?
Los productores que cumplan las condiciones podrán solicitar el reintegro del impuesto pagado por adquisiciones que estén vinculadas con la producción de los bienes exonerados. Esto comprende maquinaria, equipos, insumos, servicios, contratos de construcción e importaciones.
Por ejemplo, un agricultor que compra una cosechadora, instala un sistema de riego o adquiere fertilizantes para producir bienes comprendidos en el Apéndice I podría solicitar la devolución del IGV correspondiente, siempre que pueda acreditar la relación entre esas operaciones y su actividad productiva.
Entre las adquisiciones que podrían ser consideradas, sujetas a la verificación del MIDAGRI, figuran:
- Maquinaria agrícola: tractores, segadoras, cosechadoras y sembradoras.
- Tecnología para el campo: drones destinados al monitoreo de cultivos, fumigación o aplicación de insumos.
- Equipos de riego: bombas de agua, tuberías, reservorios y sistemas de almacenamiento.
- Equipamiento ganadero: ordeñadoras, bebederos y otros equipos utilizados en la crianza de animales o producción de leche.
- Insumos agrícolas: semillas, fertilizantes y abonos empleados en los cultivos.
- Servicios técnicos: mantenimiento de maquinaria e instalación de sistemas de riego, entre otros vinculados con la producción.
- Obras de infraestructura: construcción de canales, cobertizos, almacenes y reservorios destinados a la actividad productiva.
- Importaciones: maquinaria y equipos utilizados en la producción de bienes agrarios exonerados.
La devolución no se aplica de manera automática a todas las compras del productor. El informe técnico legal deberá acreditar tanto la actividad productiva como el vínculo entre las adquisiciones y la producción de los bienes que permiten acogerse al beneficio.
¿Cómo se tramita el reintegro ante MIDAGRI y SUNAT?
Los lineamientos aprobados por el MIDAGRI establecen los requisitos documentales, las etapas de atención, los plazos y los mecanismos de verificación y control para emitir el informe técnico legal.
La evaluación estará a cargo de dos dependencias, según la actividad del solicitante. La Dirección General de Desarrollo Agrícola y Agroecología atenderá los casos relacionados con la producción agrícola, mientras que la Dirección General de Desarrollo Ganadero se encargará de las solicitudes vinculadas con actividades pecuarias.
El informe deberá acreditar dos aspectos centrales: que el solicitante produce bienes incluidos en el Apéndice I de la Ley del IGV y que los bienes, servicios, contratos de construcción o importaciones por los que pide el reintegro están destinados a esa producción.
Según la información publicada por SUNAT, el MIDAGRI cuenta con un plazo de 45 días hábiles para emitir el informe técnico legal. Una vez elaborado, el documento y la información correspondiente deberán remitirse a la administración tributaria para continuar con el procedimiento.
El contribuyente deberá presentar la solicitud de devolución mediante el Formulario Virtual N.° 1649, denominado «Solicitud de devolución», a través de SUNAT Virtual. Para este beneficio, el trámite corresponde al tipo 44.
Entre las condiciones generales también se encuentran contar con el Registro Único de Contribuyentes (RUC) activo, mantener el domicilio fiscal en condición de habido y cumplir con las obligaciones de presentación de declaraciones tributarias que correspondan.
El reintegro no comprende automáticamente a los alimentos procesados
El beneficio no alcanza a todas las empresas que producen o comercializan alimentos en el mercado peruano. Para acceder, el bien agrario debe estar expresamente incluido en el Apéndice I de la Ley del IGV y su venta debe encontrarse exonerada del impuesto.
En el sector lácteo, por ejemplo, la lista contempla la leche cruda entera. Esto no significa que productos procesados como leche evaporada, yogur, quesos o mantequilla puedan acceder automáticamente al reintegro por pertenecer a la misma cadena productiva. La evaluación dependerá del bien producido y de las condiciones establecidas en la normativa.
Las exoneraciones previstas en los Apéndices I y II de la Ley del IGV mantienen su vigencia hasta el 31 de diciembre de 2028. En ese marco, los lineamientos aprobados por el MIDAGRI establecen el procedimiento sectorial para verificar las condiciones necesarias y facilitar la aplicación del reintegro tributario previsto en la Ley N.° 32434.