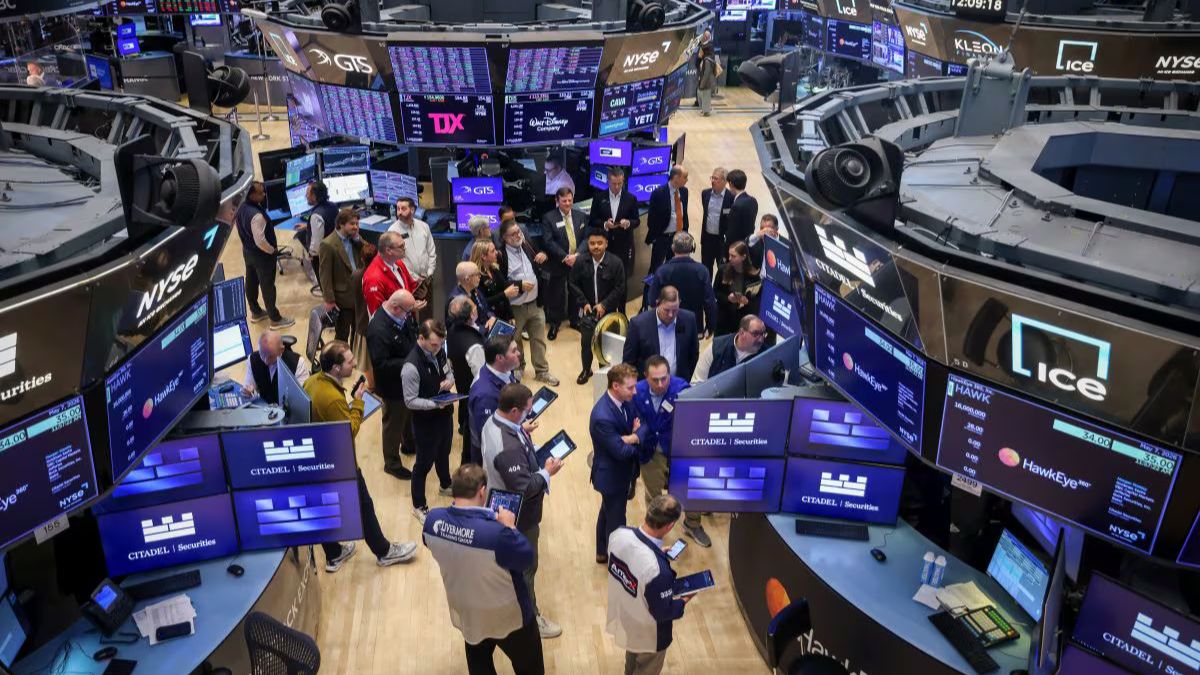
Los principales índices bursátiles cerraron al alza, impulsados por el sector tecnológico y las inversiones en inteligencia artificial. Sin embargo, la tensión geopolítica, el encarecimiento del crudo y las dudas sobre la rentabilidad de las inversiones mantienen la cautela en los mercados globales.
La jornada financiera cerró bajo un clima dominado por el sesgo defensivo y una marcada aversión al riesgo global, reflejada en un Índice de Miedo y Codicia afirmado en la zona de Miedo (26/100). Las presiones geopolíticas y energéticas volvieron al primer plano tras la aceleración del petróleo Brent superando la barrera de los $116 dólares por barril para ubicarse en $116,633 dólares, en paralelo a los anuncios del Kremlin sobre reuniones del presidente Putin con los líderes de Irán y Catar en Moscú y la postura de Teherán de no discutir su programa nuclear sin garantías previas. Mientras tanto, en los mercados emergentes, la bolsa de Brasil sufrió una severa conmoción tras la victoria electoral de Lula da Silva, desplomándose casi 1 billón de reales (cerca de $200.000 millones de dólares en valor) y forzando la suspensión temporal de las operaciones mediante circuit breaker. En la esfera laboral e inflacionaria europea, el Reino Unido anunció un incremento del 3,9% en el salario mínimo nacional hasta las £13,20, mientras la atención macroeconómica global se concentra en la reunión del FOMC de la Reserva Federal, donde las mesas de dinero asignan un 93% de probabilidad a una pausa en los tipos de interés antes de un eventual ajuste en diciembre.
En el ámbito de las megacapitalizaciones y el ecosistema tecnológico, la sesión estuvo definida por la carrera de infraestructuras y financiación masiva en Inteligencia Artificial. Meta Platforms encabezó las miradas al anunciar un ambicioso plan para captar hasta $95.000 millones de dólares respaldado por la participación de Nvidia, AMD y Broadcom (quienes expresaron interés en adquirir hasta $5.000 millones en acciones), todo destinado a sufragar un Capex estimado de hasta $145.000 millones en 2026. Por su parte, Microsoft anunció la implementación de un programa de bajas voluntarias para 60.000 trabajadores como medida de contención de costes previa a su informe trimestral, al tiempo que IBM y Nvidia unificaron tecnologías para controlar accesos en tiempo real de agentes de IA. En paralelo, SpaceX selló un leasing de equipos por $40.000 millones con Apollo para adquirir procesadores, mientras Anthropic reveló pérdidas de $80.750 millones en el H1 de 2026, solicitó su salida al Nasdaq ($ANT) y comprometió desembolsos masivos en computación de Nvidia y Google hasta 2033. Finalmente, Apple anunció la expansión de Siri AI a cinco nuevos idiomas (aún excluyendo la UE) y abordó fallos técnicos en la pantalla del iPhone Duo, al tiempo que las declaraciones de Elon Musk provocaron fuertes caídas en las firmas de neoclouds (CoreWeave -5%, Nebius -3,5%, Iren -4%).
En la evolución de las cotizaciones y el cierre de los activos clave, la renta variable global operó en terreno positivo, liderada por el repunte tecnológico. El índice US500 avanzó un +0,53% alcanzando los 7.674,6 puntos, impulsado por la fuerza del Nasdaq que ganó un +1,09% cerrando en 29.300, mientras que el Dow Jones registró un comportamiento más moderado sumando un +0,07% hasta los 52.297. En Europa y Asia, el índice paneuropeo STOXX 600 subió un +0,77% a 640,67 puntos, el Nikkei 225 japonés repuntó un +0,35% a 62.780, y el China A50 avanzó un +0,93% cerrando en 13.129,7 puntos. En las divisas y materias primas, el Índice Dólar (DXY) subió un +0,23% a 101,990; el petróleo mostró tomas de ganancias intradía con el WTI cediendo un -1,04% a $103,790 por barril y el Brent retrocediendo un -0,61% a $116,633; el oro al contado se fortaleció un +0,34% cotizando en $4.009,36 por onza; y el Bitcoin se contrajo un -0,15% situándose en $79.930,17.
Desde mi perspectiva de mercado, la sesión de hoy refleja una dinámica de desacoplamiento donde el sector tecnológico logra un rebote táctico apoyado por la agresiva financiación de las megacaps, a pesar de que la euforia por la Inteligencia Artificial sigue bajo un riguroso escrutinio en cuanto a retornos de capital. El hecho de que las empresas de semiconductores representen el 14% de la capitalización bursátil de EE. UU. (el doble del pico del año 2000) mantiene una elevada concentración de riesgo en los índices. Para las próximas jornadas, los reportes trimestrales de Alphabet, Microsoft y Amazon serán el examen decisivo, si las métricas de gasto en la nube no justifican las valoraciones, el mercado revertirá sus ganancias hacia un ajuste técnico severo, presionado por los precios del crudo sosteniéndose sobre los $116 dólares y un dólar fortalecido que impone duras condiciones financieras mundiales.
Laura Torres, Directora de Inversión, IMB Capital Quants