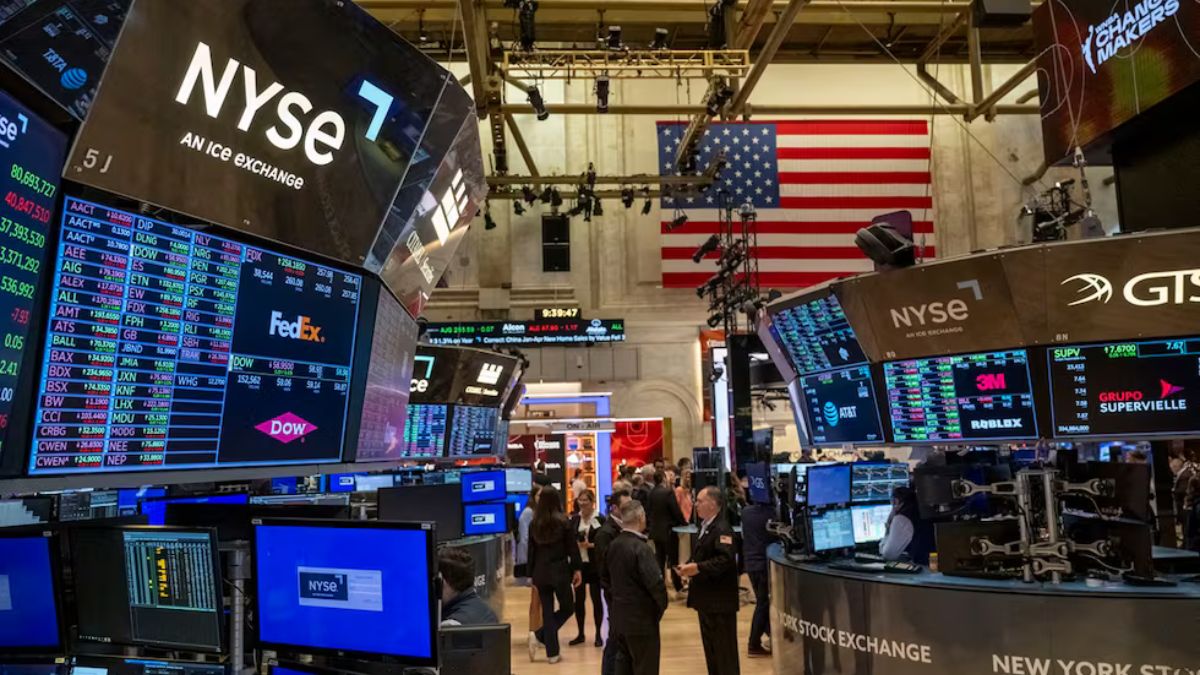
La caída del petróleo a US$96 por barril impulsó una recuperación de US$750.000 millones en la capitalización de Wall Street, en medio de expectativas de una posible salida diplomática al conflicto entre EE. UU. e Irán. Sin embargo, persisten los riesgos geopolíticos, las señales de debilidad del mercado inmobiliario estadounidense y las presiones inflacionarias en Europa.
Los mercados financieros internacionales operan bajo una marcada cautela, reflejada en un Índice de Miedo y Codicia en 24/100 (Miedo Extremo). En EE. UU., las probabilidades de recesión para este año cayeron al 0% en la plataforma Kalshi, alineadas con previsiones de Goldman Sachs sobre un crecimiento real del gasto del 2,3% en 2026. Sin embargo, persisten marcadas divergencias: Donald Trump anticipa un presupuesto sólido y mayor crecimiento anunciando un programa de 25M de dólares para denunciantes de fraudes, mientras las ventas de viviendas pendientes se desplomaron un -7,3% mensual en septiembre a mínimos desde 2001 (índice en 66,0). En el plano financiero, Bessent (Tesoro) destacó la firmeza en las subastas de bonos y la superación del choque energético tras el pico de precios, aunque Goldman Sachs advirtió sobre la ampliación de CDS en firmas Neocloud.
En la esfera geopolítica, Wall Street sumó 750.000M$ en capitalización tras caer el crudo WTI a 96 dólares por informes de una propuesta de paz entre EE. UU. e Irán con mediación de Pakistán e inspecciones del OIEA; no obstante, fuentes internas desmintieron un acuerdo inminente y Rubio (Secretario de estado) señaló la dificultad de pactar con los sectores duros de Teherán. Paralelamente, Trump instó a Zelenskyy a lograr un acuerdo en Ucrania y abordó con Netanyahu la destitución del régimen iraní, mientras Israel advirtió a Hezbolá en Líbano y EE. UU. evaluó la liberación de reservas de diésel con Europa. En el sector tecnológico, Anthropic reportó pérdidas superiores a 80.000M de dólares en el primer semestre y prevé gastar más de 600.000M de dólares en cómputo, al tiempo que China rechazó enérgicamente las restricciones estadounidenses a DeepSeek.
En Europa y Asia, el rendimiento de los bonos franceses a 10 años escaló a máximos de 2002 por tensión social ante nuevos despliegues policiales, mientras en el Reino Unido, Greene (BoE) mostró preocupación por la persistencia inflacionaria salarial (3,5%). Finalmente, la OTAN anunció activos adicionales en el Mar Negro (radares, drones y patrulla marítima).
Desde mi punto de vista, el equilibrio global expone una dicotomía entre la resistencia del consumo en EE. UU. y la vulnerabilidad de sectores sensibles a las tasas, como el inmobiliario. La reacción de los activos frente a las especulaciones en Oriente Medio confirma que el petróleo sigue siendo el canal primario de volatilidad, manteniendo la búsqueda de protección en renta variable de gran capitalización y flujos de caja sólidos.
Para las próximas semanas, se prevé una consolidación lateral en los índices de Wall Street si el crudo WTI logra estabilizarse por debajo de los 100 dólares. En el sector tecnológico, el elevado gasto de capital en IA (ejemplificado por Anthropic) exigirá métricas de monetización más estrictas, pudiendo detonar correcciones técnicas en valoraciones exigidas, mientras que la rigidez salarial en Europa postergará una aceleración en los recortes de tasas por parte de los bancos centrales.
Felipe Mendoza, Analista de mercados EBC Financial Group