



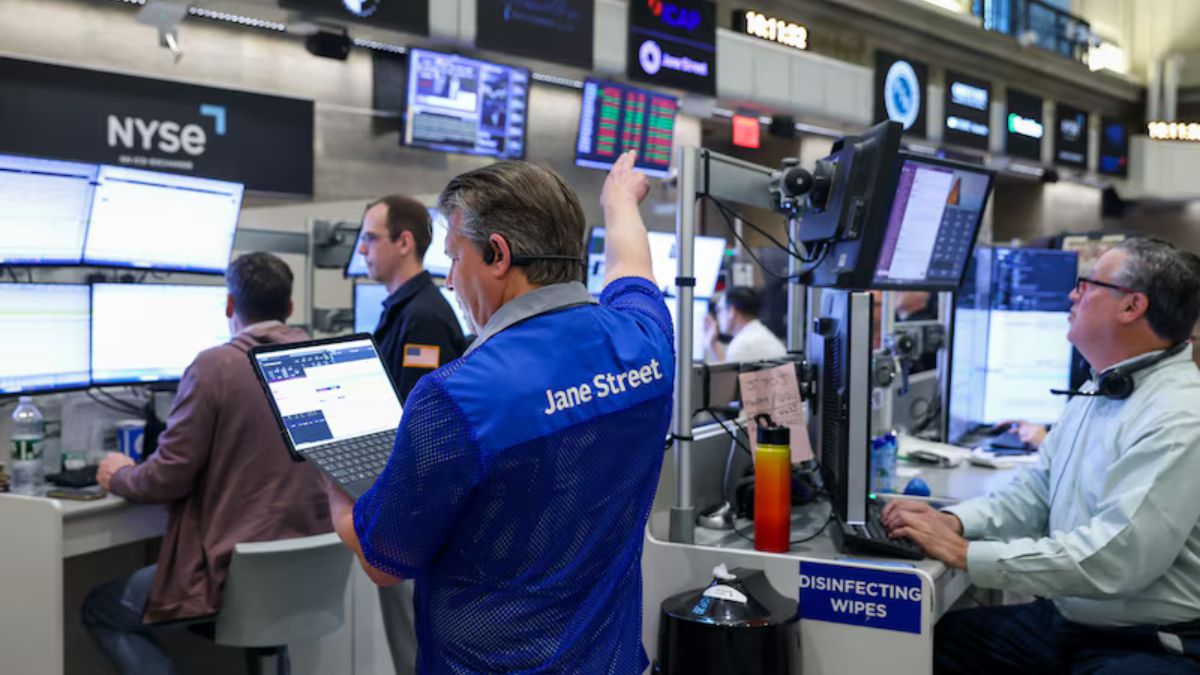
En el sector tecnológico corporativo, Meta ($META) extendió sus ganancias bursátiles por encima del +10 %, perfilando su mayor subida diaria desde julio de 2025 y sumando $190.000 millones a su capitalización. Advanced Micro Devices ($AMD) alcanzó un nuevo máximo histórico tras revalorizarse un 177 % en el año, alcanzando por primera vez $1 billón de valoración bursátil. En el ámbito de la inteligencia artificial, OpenAI y Anthropic iniciaron conversaciones para realizar pruebas de estrés cruzadas. En el plano comercial, Jamieson Greer (USTR) confirmó que el objetivo con China es la estabilidad comercial y la gestión de flujos, avanzando en la prórroga de la tregua comercial, propuesta por EE. UU. por seis meses adicionales según el NYT, mientras Bessent abordaba temas de economía e IA con el país asiático. Greer también contrapuso el modelo de crecimiento estadounidense frente al canadiense, mencionando el desarrollo de reglas de origen con México, país donde la presidenta Claudia Sheinbaum anunció que busca reducir importaciones de otros orígenes para incrementar las compras a Estados Unidos.
En la esfera geopolítica, la tensión en Oriente Medio se intensificó tras regresar el presidente Donald Trump anticipadamente de Camp David a Washington D.C. ante alertas del Departamento de Estado por ataques hutíes a Arabia Saudí. Trump se declaró en «modo de decisión» sobre el conflicto con Irán, manteniendo abiertas opciones militares y la posibilidad de reunirse con el mandatario iraní tras recibir un pliego de condiciones. El vicepresidente JD Vance indicó que el flujo petrolero continúa y que se protegerá a la Marina en coordinación con la ONU, mientras Qatar realiza gestiones mediadoras. En el ámbito militar, un portavoz hutí acusó a Arabia Saudí de ceder bases a cazas israelíes, al tiempo que el Reino Unido alista apoyo a las fuerzas saudíes contra los hutíes. En el mercado petrolero, Saudi Aramco cargó 14 millones de barriles de crudo en siete buques VLCC desde el Golfo Pérsico, incrementando sus exportaciones a través del Estrecho de Ormuz.
En Canadá, el gobernador del Banco de Canadá (BoC), Tiff Macklem, advirtió que si el petróleo se mantiene cerca de los $100 por barril, la inflación subirá en los próximos meses impulsada por márgenes de combustible elevados debido al daño en la capacidad global de refinación. El BoC redujo su previsión de crecimiento anualizado para el cuarto trimestre al 0,75%, proyectando que si se aplican los nuevos aranceles de EE. UU. la expansión podría recortarse a la mitad (por debajo del 1%), aunque reconoció que las empresas canadienses han empezado a adaptarse a las tarifas. Macklem aclaró que mirarán más allá del impacto inicial del crudo para no frenar el crecimiento, ajustando su política solo si la inflación de oferta se vuelve persistente. Por su parte, en el eje euroasiático, el ministro de Asuntos Exteriores chino, Wang Yi, se reunió con su homólogo alemán, Johann Wadephul, abogando por reforzar las comunicaciones estratégicas y enfatizando que China y la Unión Europea no deben enfrascarse en una guerra comercial.
Desde mi punto de vista, el mercado global se encuentra en un delicado equilibrio entre el vigor del sector tecnológico de megacapitalización y la presión macroeconómica de los shocks de oferta energéticos. La resistencia de la inflación general y las advertencias de los bancos centrales apuntan a un entorno de tipos altos por más tiempo o incluso a un nuevo ciclo de alzas, lo que continuará presionando las valoraciones de la renta variable a medida que los flujos sistemáticos ajusten sus posiciones.
En un escenario prospectivo para los mercados, el escenario central anticipa un régimen de estanflación moderada o bajo crecimiento donde la prima de riesgo en el crudo impulsada por las tensiones en el Estrecho de Ormuz y limitaciones en la refinación, esto obligará a la Reserva Federal a mantener o elevar los tipos de interés en 25 puntos básicos, comprimiendo los múltiplos de valoración del S&P 500; por su parte, el escenario restrictivo contempla que una mayor escalada bélica impulse el petróleo por encima de los 100 dólares, trasladando la inflación al sector servicios y forzando un endurecimiento monetario agresivo por parte de la Fed que detonaría ventas masivas por parte de fondos cuantitativos CTA (-157.000 millones de dólares) y caídas bursátiles generalizadas; finalmente, el escenario resolutivo proyectaría que la consecución de acuerdos diplomáticos entre Estados Unidos e Irán junto con una prórroga arancelaria con China logren reducir el crudo al rango de 70 a 80 dólares, aliviando las presiones inflacionarias y prolongando el rally alcista en el sector tecnológico y los activos digitales.
Felipe Mendoza, Analista de mercados EBC Financial Group



