Un estudio de Cochilco revela que el costo por tonelada de cobre fino aumentó 8,2% en 2025 y advierte una concentración del gasto en proveedores clave.
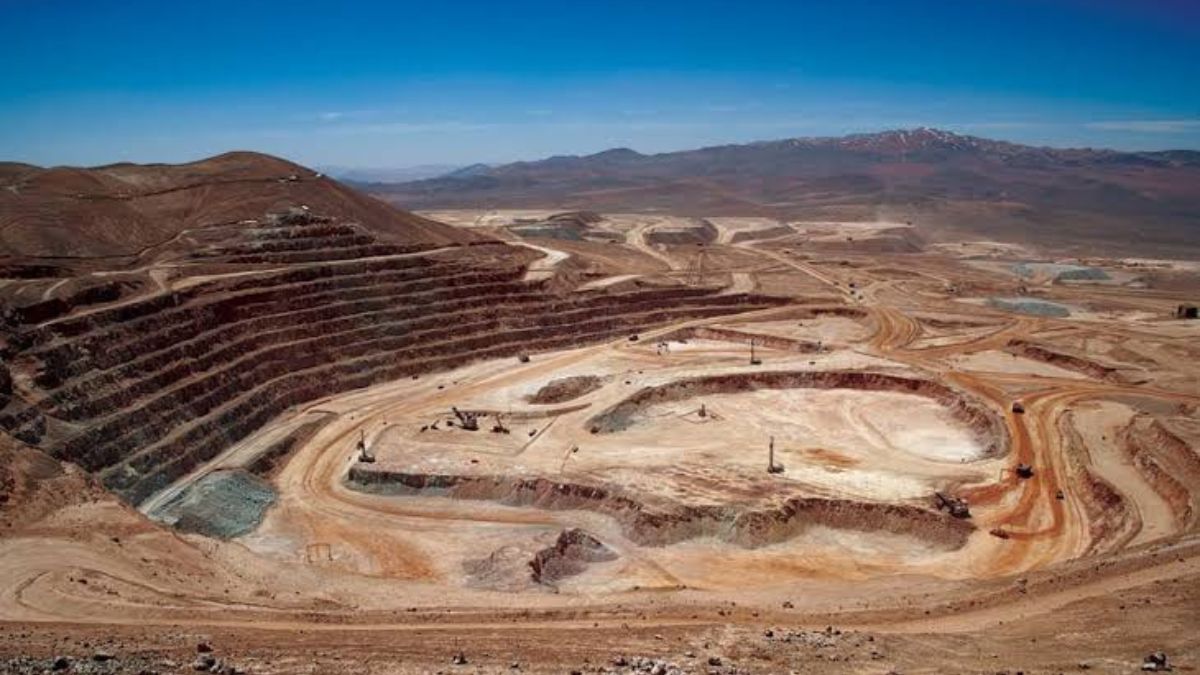
El gasto operacional de la gran minería del cobre en Chile aumentó 6,2% en 2025, pese a que la producción de las faenas analizadas disminuyó 1,8%. Así lo revela el estudio Gasto Operacional y Principales Proveedores de la Minería del Cobre en Chile, elaborado por la Comisión Chilena del Cobre (Cochilco), que examina los costos y la estructura de abastecimiento de 17 operaciones mineras del país.
Según el reporte, las faenas consideradas produjeron 4,025 millones de toneladas de cobre fino en 2024 y 3,951 millones en 2025. Estos volúmenes representaron el 73,1% y el 73,3% de la producción nacional, respectivamente, por lo que la muestra abarca cerca de tres cuartas partes de la actividad cuprífera chilena.
La evolución de la producción y los gastos evidencia una presión sobre los costos unitarios. Mientras el volumen producido se redujo, el desembolso operacional aumentó, elevando el gasto por tonelada de cobre fino de US$ 3.872 en 2024 a US$ 4.189 en 2025, un incremento de 8,2%.
Cobre: gasto operacional alcanzó los US$ 16.548 millones
Las 17 operaciones mineras analizadas por Cochilco elevaron su gasto operacional conjunto de US$ 15.582 millones en 2024 a US$ 16.548 millones en 2025. La diferencia equivale a un incremento de US$ 966 millones en un año.
El estudio señala que las 17 faenas reportaron gastos en ambos periodos, lo que permite comparar los resultados, aunque pueden existir diferencias asociadas a los registros y criterios de reporte.
El análisis se limita al gasto de operación de las faenas mineras. Por tanto, no incluye inversiones ni desembolsos correspondientes a unidades corporativas, de apoyo y otras instalaciones que no califican como faenas mineras, como las fundiciones. Estas partidas sumaron US$ 596 millones en 2024 y US$ 864 millones en 2025.
Atacama y Antofagasta concentran el aumento del gasto
Por regiones, Atacama registró el mayor incremento absoluto del gasto operacional, con US$ 447 millones adicionales en 2025. Le siguió Antofagasta, con un aumento de US$ 417 millones. En conjunto, ambas regiones explicaron el 82% del incremento regional registrado en la muestra.
Sin embargo, la evolución fue distinta en cada territorio. En Atacama, el gasto aumentó 20,2% respecto de 2024, mientras que en Antofagasta creció 5,1%, sobre una base que representa más de la mitad del gasto operacional analizado.
Otras regiones también registraron incrementos. Valparaíso elevó su gasto 13,5% y Tarapacá, 3,6%. En contraste, la Región Metropolitana reportó una reducción de 8,1%, mientras que O’Higgins se mantuvo prácticamente estable.
Antofagasta conservó la mayor participación territorial en los costos de operación, con el 52,7% del gasto total de la muestra. En esta región se encuentran siete de las 17 faenas analizadas, lo que refuerza su peso en la estructura de costos de la gran minería chilena.
Proveedores mineros: cuatro insumos concentran la atención
El estudio de Cochilco también examina la participación de los proveedores en el abastecimiento de las operaciones mineras. El reporte identifica 30 casos en los que un mismo proveedor figura entre los dos principales de un mismo ítem en cinco o más faenas.
Estos casos involucran a 24 proveedores distintos y abarcan 17 ítems, que representan cerca de un tercio del gasto operacional analizado. El hallazgo permite observar la recurrencia de determinados proveedores en distintas operaciones y abre la posibilidad de examinar patrones comunes en las estructuras de abastecimiento.
Entre los insumos destacados figuran el diésel, los explosivos, los neumáticos y la cal. En conjunto, estos cuatro productos representan alrededor del 13,7% del gasto operacional considerado en el estudio.
Su relevancia responde al papel que cumplen en las actividades mineras, desde el movimiento de equipos y materiales hasta la fragmentación de roca y los procesos de tratamiento del mineral. La presencia recurrente de proveedores en estos rubros plantea interrogantes sobre la concentración del abastecimiento y la exposición de varias faenas a condiciones comerciales similares.
Cochilco compara los costos de la minería del cobre a largo plazo
Para estudiar la evolución de largo plazo, Cochilco utilizó un grupo de 13 operaciones que estuvieron presentes tanto en 2018 como en 2025. Este criterio permite analizar los cambios a través del tiempo con una base de faenas comparable.
El reporte ofrece una visión de la evolución de los costos de operación, su distribución regional y la participación de proveedores en la gran minería del cobre chilena. Sus resultados muestran que, en 2025, el aumento del gasto coincidió con una menor producción en las operaciones consideradas, lo que se tradujo en un mayor desembolso por tonelada de cobre fino.
El análisis también evidencia el peso de Antofagasta en la estructura regional de costos y la presencia recurrente de proveedores en insumos relevantes. Estos factores aportan elementos para comprender los desafíos operativos y de abastecimiento que enfrenta uno de los principales sectores productivos de Chile.