La tecnología aporta valor cuando ayuda a resolver una necesidad concreta y facilita la gestión diaria.
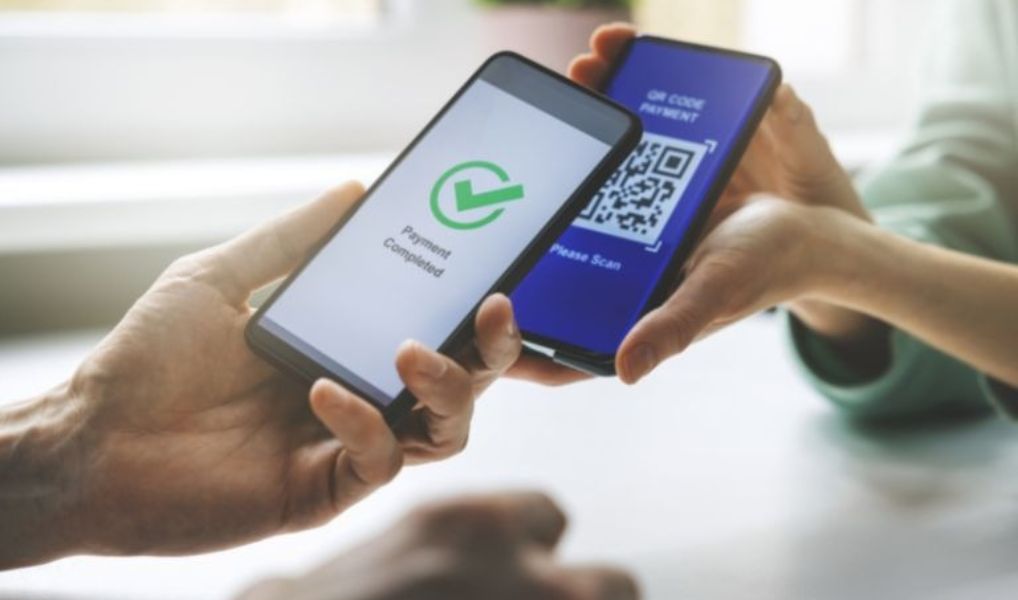
Para una micro o pequeña empresa que vende por redes sociales, recibe pedidos por WhatsApp o distribuye productos a domicilio, concretar una venta no siempre significa completar la operación. El negocio también debe verificar que el dinero haya llegado, registrar el pago y mantener el control de sus ingresos. En este proceso, los códigos QR pueden facilitar el cobro digital, especialmente en operaciones contra entrega, siempre que estén asociados a una solución de pago compatible.
Por ejemplo, cuando un repartidor entrega un pedido, el cliente puede utilizar un código QR para iniciar el pago desde su teléfono. Para el comercio, el proceso no termina cuando el cliente escanea el código: es necesario confirmar que la transacción se haya completado, registrar el ingreso y actualizar el estado del pedido. Integrar estos pasos en la operación puede ayudar a ordenar los cobros y reducir errores asociados al registro manual, aunque los resultados dependerán de la solución utilizada y de los procesos de cada negocio.
La elección de un medio de pago digital requiere evaluar aspectos prácticos como las comisiones, los plazos de abono, la conectividad y la facilidad de uso para clientes y trabajadores. También es importante que el personal sepa distinguir una operación confirmada de una captura de pantalla o una notificación que no acredita que los fondos hayan sido recibidos. En negocios con varios repartidores o canales de venta, disponer de registros consistentes puede facilitar la conciliación al cierre de la jornada.
“En los pequeños negocios, cada cobro forma parte de una operación que debe quedar correctamente registrada. Incorporar medios digitales puede facilitar determinadas transacciones, pero es fundamental que el comercio tenga claridad sobre cómo verificar los pagos, controlar sus ingresos y conectar el proceso de cobro con la gestión de sus pedidos”, señaló Marcela Santiago CEO y fundadora de TumiPay
Este escenario coincide con cambios en el marco regulatorio peruano. Mediante la Circular N.° 0026-2026-BCRP, publicada en el diario oficial El Peruano, el Banco Central de Reserva del Perú aprobó el Reglamento del Servicio de Aceptación de Pagos, cuya entrada en vigor está prevista para el 1 de enero de 2027. La norma establece disposiciones aplicables a los servicios de aceptación de pagos y recaudación de fondos de los comercios, incluidos distintos canales digitales. Esto no significa que todas las mypes deban adoptar un código QR específico de TAPP; las obligaciones dependerán del alcance de la norma y de los actores comprendidos.
Por otro lado, la Superintendencia de Banca, Seguros y AFP publicó un proyecto de Reglamento General del Sistema de Finanzas Abiertas para recibir comentarios del público hasta el 23 de octubre de 2026. Según el comunicado oficial de la SBS, la propuesta aborda el intercambio de información financiera, los roles de los participantes y la gestión del consentimiento. Aunque Open Finance no equivale a un sistema de pagos QR, su desarrollo podría contribuir a un entorno de servicios financieros más conectado, sujeto a las reglas que finalmente se aprueben.
“Las soluciones de pago deben responder a la realidad operativa de cada negocio. Para una empresa que vende por internet y entrega productos a domicilio, por ejemplo, es importante que el cobro se integre con el registro de la venta y que exista información clara sobre el estado de cada transacción. La tecnología aporta valor cuando ayuda a resolver una necesidad concreta y facilita la gestión diaria”, agregó Santiago.
Tumipay es una compañía especializada en infraestructura de pagos B2B que conecta distintos rieles financieros mediante una sola API para facilitar operaciones de cobro y dispersión de fondos. Para las mypes, comprender las alternativas disponibles y evaluar cómo se adaptan a sus procesos comerciales puede ser un primer paso para gestionar sus cobros de manera más ordenada.