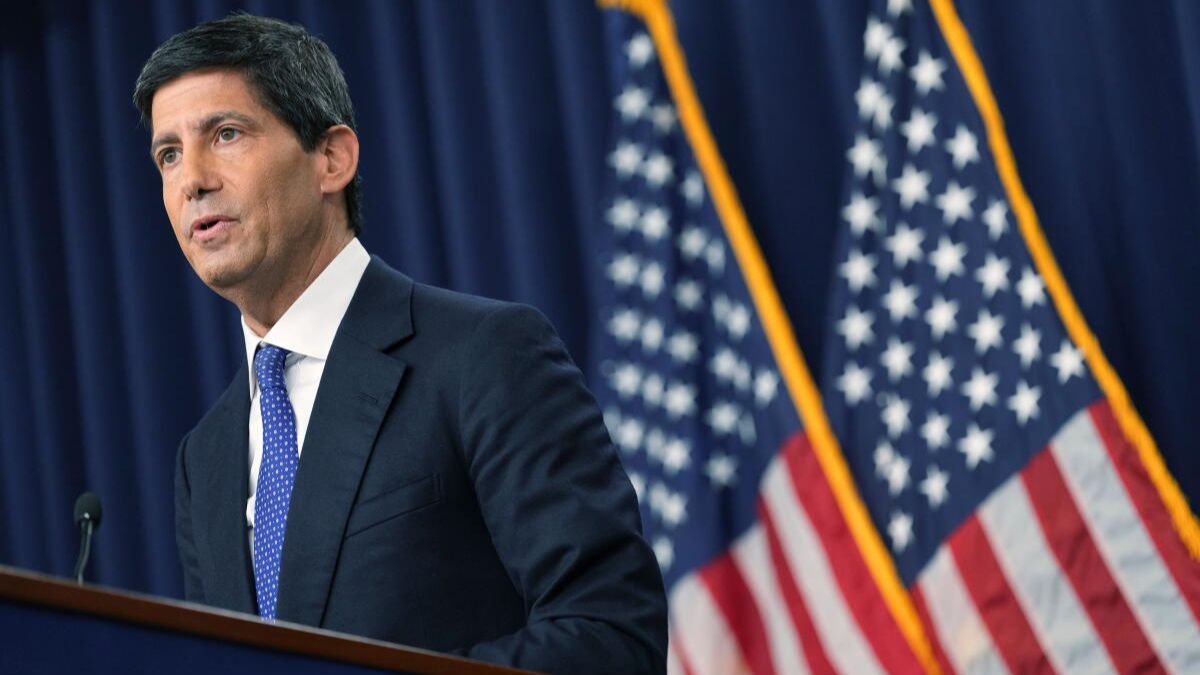
Los mercados financieros globales han experimentado una jornada de alta volatilidad caracterizada por un marcado sesgo defensivo y una reconfiguración de las expectativas macroeconómicas tras la histórica decisión de política monetaria en Estados Unidos, que votó de forma unánime por elevar la tasa de interés de referencia en 25 puntos básicos hacia el rango de 3,75% a 4,00%, marcando la primera subida de tipos en tres años y alineándose con la previsión anticipada por analistas como Michele de JPMorgan. Las proyecciones actualizadas de la Fed mostraron revisiones al alza en las estimaciones macroeconómicas para 2026, el crecimiento del PIB se elevó al 2,3% (vs. 2,2% en junio), la inflación del PCE subió al 3,7% (vs. 3,6%), la PCE subsubyacente se revisó al 3,4% (vs. 3,3%) y la tasa de desempleo se redujo al 4,1% (vs. 4,3%). En el dot plot, 16 de los 18 funcionarios prevén al menos una subida más en 2026 (12 ven un ajuste adicional de 25 pb, cuatro ven dos subidas y solo dos no prevén más ascensos), proyectando una tasa mediana del 4,125% para este año y el próximo, un 3,875% a dos años y un 3,25% a largo plazo. Durante su conferencia de prensa, el presidente de la Fed, Kevin Warsh, enfatizó que la economía se ha fortalecido en las últimas siete semanas, señalando que la inflación sigue siendo demasiado alta de forma prolongada, con múltiples categorías subiendo por encima del 3%, y afirmando que el FOMC «eliminó una dosis de adaptaciones» para priorizar la estabilidad de precios sin considerar que las condiciones financieras actuales sean restrictivas. Ante este mensaje, los operadores aumentaron sus apuestas a dos subidas más este año, valorando aproximadamente un 50% de probabilidad de un nuevo incremento en octubre. Estas medidas generaron reacciones políticas inmediatas: desde la Casa Blanca, el asesor Desai calificó la subida de «bastante desafortunada», añadiendo que los tipos altos no alteran los precios del petróleo y que el presidente Trump, quien publicó en Truth Social exigiendo bajar los tipos al 1% o menos de forma rápida, sigue creyendo en la independencia de la Fed.
En el ámbito corporativo y sectorial, un consorcio bancario se encuentra preparando un mega préstamo de 22.000 millones de dólares para chips vinculado a Blackstone ($BX) y Alphabet ($GOOGL). En el sector de semiconductores y hardware, Dell alcanzó un nuevo máximo histórico, SpaceX ($SPCX) de Elon Musk se disparó más de un 5% hasta los 151 dólares, e Intel ($INTC) subió cerca de un 5% en la preapertura tras conocerse que SK Hynix evalúa una asociación para fabricar memoria en EE. UU. Por su parte, Apple ($AAPL) ha estado desarrollando un servidor empresarial evaluando el uso de tecnología de red de NVIDIA, mientras que Citi reiteró su recomendación de compra para Meta ($META) con un precio objetivo de 800 dólares de cara a su evento Meta Connect. En el sector energético, el secretario de Energía de EE. UU., Wright, informó que 18 millones de barriles de petróleo transitaron ayer por el Estrecho de Ormuz, que se evalúa utilizar la DPA para aumentar la capacidad de refinación y que una petrolera estadounidense discutirá inversiones en Venezuela; simultáneamente, la EIA reportó una caída en los inventarios de crudo de -0,64 millones de barriles (frente a los -1,5 millones previstos). Por otro lado, en el ámbito regulatorio, Atkins de la SEC anunció en X que la entidad actuará para dar certeza a los inversores en criptomonedas, con o sin una ley específica.
En la Eurozona, Pereira del Banco Central Europeo (BCE) advirtió que los riesgos han aumentado en los últimos meses, monitoreando de cerca los precios del gas natural ante el invierno, aunque señalando que por el momento la inflación no se ha ampliado de forma tan generalizada como en el pasado. En Oriente Medio, la infraestructura energética sufrió impactos luego de que dos estaciones de bombeo del oleoducto este-oeste de Arabia Saudita resultaron dañadas en un ataque la semana pasada; no obstante, los saudíes buscan reanudar la mitad de la capacidad operativa del oleoducto clave en cuestión de días. En el plano diplomático y de seguridad, las tensiones escalaron con declaraciones de Rezai de Irán afirmando que no confían «en absoluto» en Estados Unidos, al tiempo que los cancilleres de Irán y China mantuvieron discusiones sobre el conflicto y soluciones diplomáticas. Paralelamente, el Ministerio de Asuntos Exteriores de Pakistán denunció maniobras agresivas de un buque indio en proximidad a sus ejercicios navales, mientras que, en Asia, China evalúa incluir a BYD en su delegación de ejecutivos para la próxima cumbre entre Xi Jinping y Donald Trump.
En mi opinión, desde una perspectiva analítica y de gestión de portafolios, el cierre de la jornada confirma que los mercados financieros han ingresado formalmente en una fase de reajuste de valoraciones impulsada por el reinicio del ciclo de endurecimiento monetario en Estados Unidos. La determinación mostrada por el FOMC y Kevin Warsh al priorizar la contención de la inflación subyacente elimina la narrativa del «pivote acomodaticio» de corto plazo. Este entorno mantendrá un costo de capital elevado que presionará los múltiplos de las valoraciones en la renta variable, especialmente en segmentos con altas exigencias de apalancamiento o flujo de caja descontado a largo plazo, al tiempo que fortalecerá la posición del dólar frente a las divisas globales y mantendrá atractivos los rendimientos de la deuda soberana de corto tramo.
De cara a los próximos meses, se proyecta un escenario de volatilidad persistentemente elevada donde el mercado continuará recalibrando sus expectativas en función de la llegada de datos macroeconómicos clave. Si la inflación subyacente no muestra signos claros de convergencia hacia el objetivo del 2%, el escenario base contempla la consolidación de al menos un incremento adicional de 25 puntos básicos en la reunión de octubre (actualmente en un 50% de probabilidad) o antes de finalizar 2026, lo que mantendría a los índices bursátiles en rangos laterales-bajistas de consolidación. No obstante, la resiliencia en el consumo, la fortaleza en el gasto de capital asociado a la infraestructura de inteligencia artificial y la estabilidad defensiva en los mercados de commodities actuarán como soportes fundamentales para evitar una desaceleración económica profunda. Los inversores deberán vigilar de cerca la evolución del margen corporativo en la próxima temporada de resultados y el desarrollo de los focos geopolíticos en Oriente Medio y Asia.
Felipe Mendoza, Analista de mercados EBC Financial Group