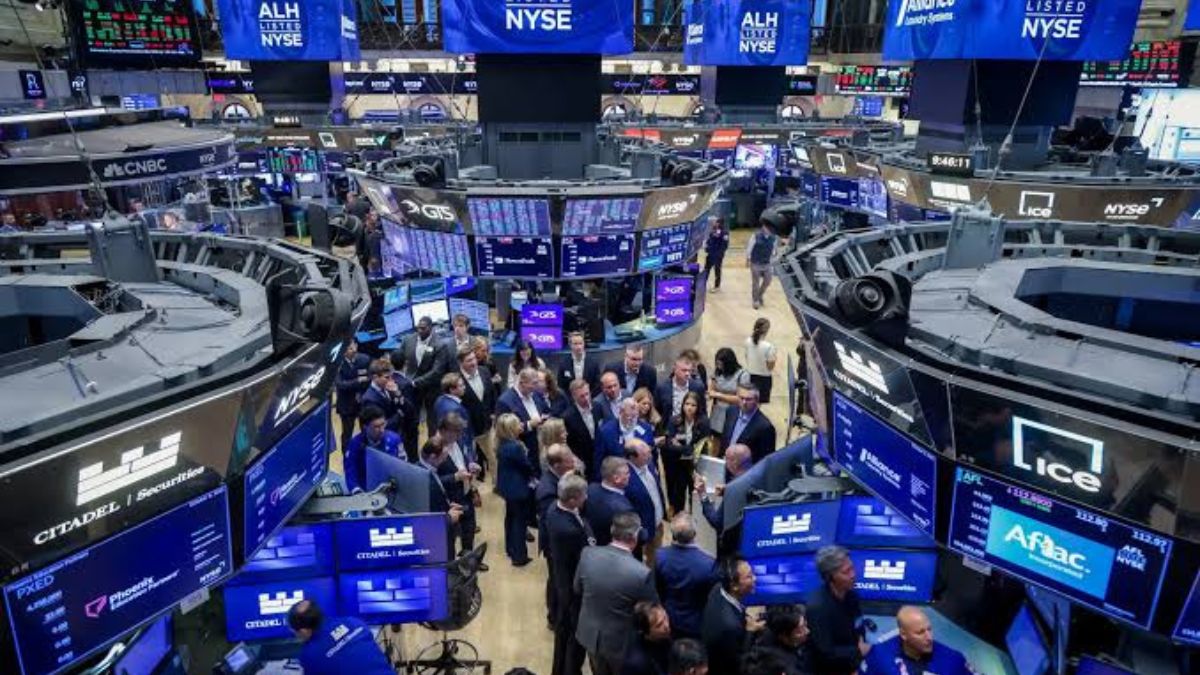
Las bolsas estadounidenses cerraron al alza, mientras el IPP de Estados Unidos subió 6,3% interanual y las dudas sobre el financiamiento de la infraestructura de inteligencia artificial aumentaron la presión sobre las tecnológicas, según Laura Torres, directora de inversión de IMB Capital Quants.
La jornada en los mercados financieros internacionales estuvo marcada por un complejo trasfondo macroeconómico y tensiones crediticias que llevaron al Índice de Miedo y Codicia a situarse en 23/100, indicando Miedo Extremo. Los datos macroeconómicos en Estados Unidos mostraron lecturas mixtas y desafiantes, mientras las ventas minoristas repuntaron un 0,8% mensual y la actividad manufacturera de Nueva York registró su mayor incremento en casi cinco años, el Índice de Precios al Productor (IPP) se disparó un 6,3% interanual (5,0% en su lectura subyacente), confirmando presiones inflacionarias persistentemente elevadas. Esta aceleración en los costos de producción llevó a entidades como UBS a prever dos subidas adicionales de tipos de interés por parte de la Reserva Federal (en diciembre y marzo de 2027), a pesar de que el mercado otorga un 70% de probabilidad a que las tasas se mantengan sin cambios en la próxima reunión de octubre. Adicionalmente, los mercados de crédito emitieron serias señales de alerta en torno al financiamiento de la infraestructura de Inteligencia Artificial, destacando el desplome superior al 16% en las acciones de CoreWeave (cuyos CDS a 5 años alcanzaron los 982 pb y sus bonos rindieron cerca del 15%), mientras los inventarios de crudo de la EIA cayeron drásticamente en 8,557 millones de barriles en medio de crecientes tensiones geopolíticas en Oriente Medio por ataques hutíes a infraestructura petrolera.
En el ámbito de las megacaps y el sector tecnológico, la atención se debatió entre la acelerada expansión de la infraestructura de IA y la creciente preocupación de los inversores por los niveles de sobreendeudamiento y los costos de financiamiento. Las firmas tecnológicas han emitido cerca de $500.000 millones en nueva deuda este año para financiar infraestructura, lo que ha elevado sustancialmente el costo del riesgo crediticio para gigantes como Oracle, SpaceX y la propia Nvidia. Ante las crecientes dudas sobre la viabilidad financiera del modelo de expansión de proveedores en la nube, el CEO de Nvidia, Jensen Huang, declaró abiertamente que «no hace falta respaldar a CoreWeave», al tiempo que se confirmó una colaboración entre el Gobierno alemán y NVIDIA en materia de IA. Por otro lado, la jornada ofreció un marcado contraste sectorial gracias a los sólidos reportes trimestrales de entidades del sector financiero tradicional como BNY Mellon (+24% en BPA) y U.S. Bancorp (+10% en BPA), mientras que en el sector de semiconductores TSMC presentó un contundente salto del 68,7% en su beneficio neto.
El comportamiento de los principales activos cotizados al cierre de la sesión reflejó una modesta recuperación operativa en la renta variable estadounidense y materias primas, tras la drástica caída previa. En Wall Street, el Dow Jones lideró las ganancias con un avance del +1,25% hasta los 52.240, seguido por el S&P 500 que subió un +0,39% situándose en 7.749, y el Nasdaq 100 que avanzó un moderado +0,13% a 29.950, en sintonía con un repliegue del -2,43% en el índice VIX de volatilidad que descendió a 16,45 puntos. En el ámbito internacional, el STOXX 600 europeo ganó un +0,38% y el China 50 sumó un +0,34%, a diferencia del Nikkei 225 de Japón que cedió un -1,00% a 65.680. En el mercado cambiario, el índice dólar (DXY) corrigió un -0,43% a 102,00 puntos. Por su parte, en las materias primas el crudo WTI rebotó un +2,40% ($98,27) frente al ajuste marginal del Brent del -0,38% ($107,90); en tanto que los metales preciosos se recuperaron con fuerza encabezados por la plata subiendo un +2,81% ($57,19) y el oro un +1,37% ($4.161), acompañados por Bitcoin que avanzó un +1,09% hasta los $82.480 dólares.
En mi opinión, el rebote técnico observado hoy en las bolsas demuestra que la liquidez del mercado busca aferrarse a la solidez de los reportes trimestrales bancarios y al consumo interno, pero los cimientos del rally siguen sumamente frágiles. La combinación de una inflación mayorista (IPP) que no cede y un mercado de crédito que empieza a penalizar con severidad la desmedida carga de deuda de las tecnológicas sugiere que el sector de IA se encamina hacia un periodo de consolidación y selección rigurosa de activos. Para las próximas sesiones, la trayectoria de los mercados estará condicionada por el comportamiento de los rendimientos sovereign y la capacidad de las grandes corporaciones para demostrar un retorno real sobre sus inversiones en capex, si las presiones en las tasas de interés persistieran o se materializaran nuevos episodios de estrés crediticio en emisores apalancados, la rotación hacia sectores defensivos, renta fija y energía continuará acentuándose.
Laura Torres, Directora de Inversión, IMB Capital Quants