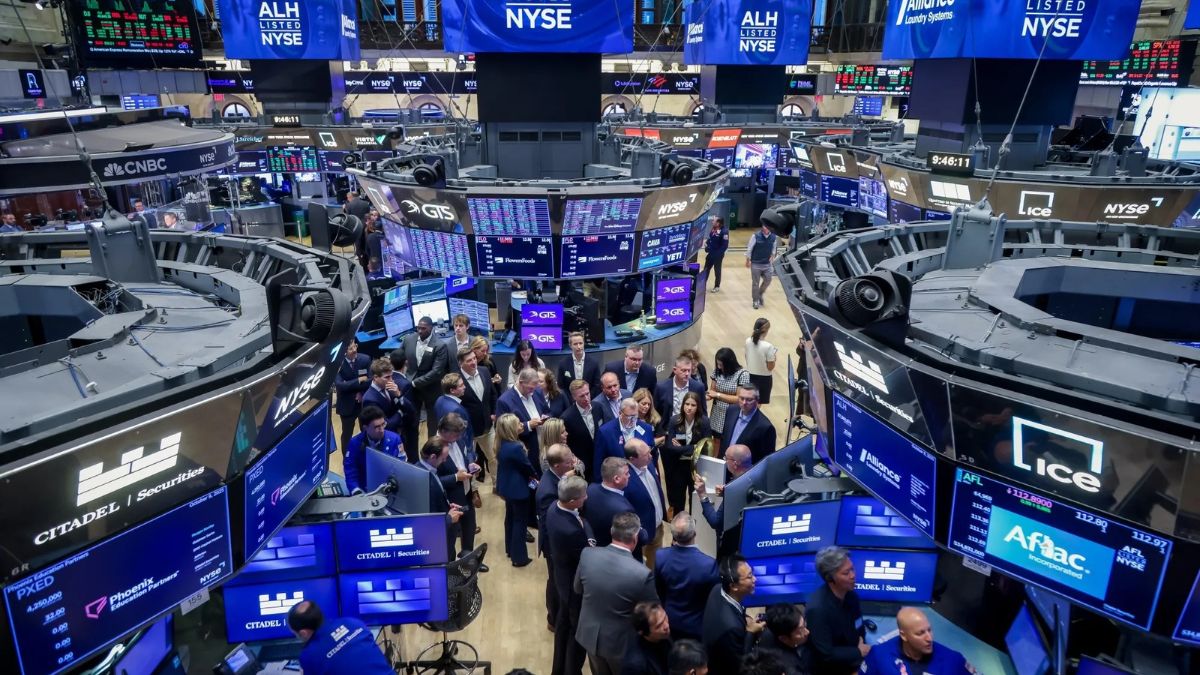
El Nasdaq 100 perdió 1,50% y el S&P 500 retrocedió 0,51%, mientras la incertidumbre sobre la política monetaria y el sector tecnológico elevó la aversión al riesgo entre los inversionistas.
La sesión bursátil de este viernes cerró bajo un marcado tono de aversión al riesgo y caídas generalizadas en Wall Street, condicionada por la persistente retórica restrictiva de los bancos centrales y la incertidumbre corporativa en el sector tecnológico. Aunque el Índice de Precios al Productor (IPP) mensual de Estados Unidos sorprendió levemente a la baja al ubicarse en 0,3% (frente al 0,4% estimado y con una lectura interanual del 6,5%), los discursos de múltiples miembros de la Reserva Federal, incluyendo a Mary Daly, Susan Collins, Austan Goolsbee, John Williams y Lorie Logan, enfriaron cualquier optimismo al coincidir en que la inflación es demasiado elevada, se está generalizando impulsada por la construcción de centros de datos y requiere nuevas alzas de tipos de interés para reconducirla al 2%. A este sesgo restrictivo, respaldado también por advertencias inflacionarias de Joachim Nagel en el BCE, se sumó una nueva sospecha de intervención oficial en el yen japonés y una alta volatilidad geopolítica y energética: Donald Trump descartó alcanzar un acuerdo con Irán poniendo fin a las gestiones diplomáticas de JD Vance, al tiempo que la Casa Blanca anunció una prórroga de 90 días a la exención de transporte marítimo para petróleo y fertilizantes y el recuento de plataformas petrolíferas de Baker Hughes se mantuvo estable en 463 unidades.
En el plano corporativo y de las grandes tecnológicas, la jornada estuvo marcada por un cambio histórico en el liderazgo bursátil mundial, Microsoft superó a Nvidia para convertirse nuevamente en la segunda empresa más valiosa del planeta. A pesar de haber sufrido una interrupción técnica en sus servidores derivada de una actualización de red (que la compañía aclaró que no estuvo vinculada a ciberataques ni agentes de IA y cuya estabilidad ya fue restablecida), Microsoft capitalizó el desplome estructural de Nvidia un día después de la dimisión forzada de Jensen Huang. Mientras Colette Kress asume como directora ejecutiva interina y Harvey Jones preside un consejo completamente renovado sin ejecutivos, Wall Street se debate entre recortes de valoración como el de Yorkville Ives (hasta $225 por acción) y respaldos de firmas como Goldman Sachs, Tom Lee y compras minoristas récord de $111 millones en la apertura, además de más de 1.600 mensajes internos de empleados pidiendo la readmisión de Huang. En paralelo, el interés corto en el ETF $QQQ alcanzó su nivel más alto desde 2023 por ventas intensas de fondos sistemáticos (CTA), UBS recortó el precio objetivo de Applied Materials a $640, Super Micro Computer negó vínculos comerciales con Megaspeed ante investigaciones en Singapur, Europa proyectó inversiones por 500.000 millones de euros en infraestructura de IA según Ursula von der Leyen, y avanzaron las conversaciones hacia una megafusión entre SpaceX y Tesla.
Al cierre de la sesión operativa, los principales índices estadounidenses reflejaron la toma de utilidades de cierre de semana, el S&P 500 retrocedió un -0,51% hasta los 7.553 puntos, el Nasdaq 100 encabezó las pérdidas con un desplome del -1,50% ubicándose en 27.875, y el Dow Jones cedió un marginal -0,05% para cerrar en 52.286, mientras el índice de volatilidad VIX escaló un +2,41% (+0,45) hasta los 19,14 puntos. En las plazas internacionales, Europa logró sostener un cierre plano con el STOXX 600 avanzando un +0,02% a 664,15, en contraste con Asia donde el CHINA50 cayó un -0,74% hasta 12.875 y el NIKKEI 225 retrocedió un -0,65% a 60.847. En el mercado cambiario y de materias primas, la fortaleza del DXY (Índice Dólar), que repuntó un +0,24% hasta los 103,42 puntos, mantuvo presionados a los metales preciosos y activos digitales, el oro cedió un -0,10% (-$3,705) cerrando en $3.873 la onza, la Plata retrocedió un -2,43% (-$1,214) a $48,853, y Bitcoin perdió un -3,54% (-$2.526) cotizando en $68.850 dólares, mientras que el petróleo BRENT consolidó sus ganancias previas cediendo apenas un -0,09% (-$0,093) para mantenerse en torno a los $98,064 el barril.
Desde mi perspectiva, la sesión de hoy confirma que los mercados financieros atraviesan una fase de reajuste de primas de riesgo donde el temor a una Reserva Federal obligada a seguir subiendo tasas pesa más que el entusiasmo aislado por la inteligencia artificial. La pérdida del liderazgo de Nvidia frente a Microsoft simboliza el fin de la concentración extrema en un solo título y el inicio de un escrutinio más estricto sobre gobernanza, exportaciones y retornos reales de inversión en el sector de semiconductores. De cara a la próxima semana, la atención de los inversionistas estará centrada en las nuevas intervenciones de miembros de la Fed, la evolución de las tensiones geopolíticas en Oriente Medio con el crudo Brent cerca de la barrera psicológica de los $100 dólares, y la capacidad de los fondos sistemáticos (CTA) para detonar un rebote técnico si logran revertir el elevado volumen de posiciones cortas acumuladas en el sector tecnológico.
Laura Torres, Directora de Inversión IMB Capital Quants