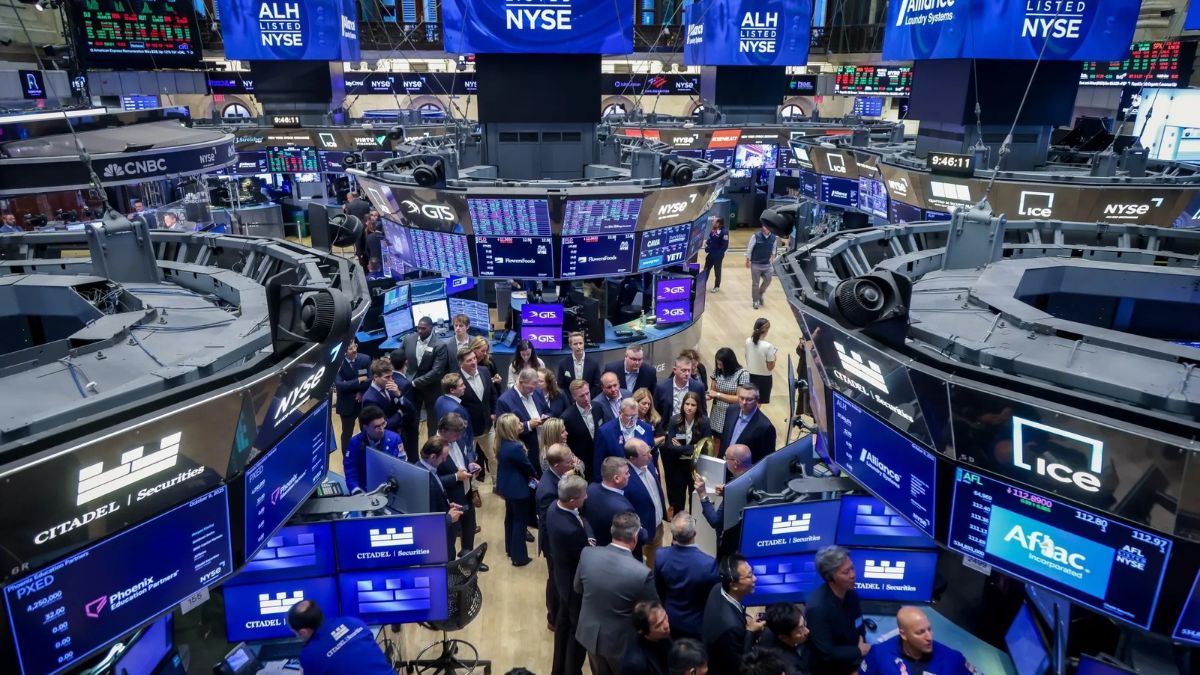
El tono cauteloso de la Reserva Federal sobre la inflación y los riesgos de sobrecalentamiento por la inteligencia artificial revirtió el optimismo inicial de los mercados. El VIX subió casi 12%, mientras los principales índices estadounidenses cerraron con pérdidas superiores al 1,5%.
La sesión bursátil de este jueves estuvo marcada por una fuerte reversión del apetito por riesgo, tras ganar $900.000 millones en valor de mercado en apenas cinco minutos después de la apertura, Wall Street desvaneció su repunte inicial y arrastró al S&P 500 a su nivel más bajo desde junio. El cambio de sentimiento estuvo impulsado por el tono cauteloso de la Reserva Federal, donde Austan Goolsbee advirtió que la inflación sigue muy por encima del 2%, que el impacto de los aranceles es persistente y que el banco central debe evitar que el auge de la inteligencia artificial sobrecaliente la economía, subrayando que la IA podría ser una moda pasajera si no eleva la productividad fuera del sector tecnológico, postura respaldada por el vicepresidente Philip Jefferson, quien reiteró que no modificará la meta inflacionari. A nivel macroeconómico, se sumaron señales mixtas con un enfriamiento en el índice manufacturero de la Fed de Filadelfia (6,3 frente a 20,1 esperado), un retroceso del -0,3% en el índice líder y un repunte en las solicitudes continuadas de desempleo (1,763 millones), junto con una subasta de bonos TIPS a 10 años al 2,903% y tasas hipotecarias a 30 años subiendo al 7,28%. En el plano geopolítico y energético, Donald Trump, Xi Jinping y Vladímir Putin emitieron una declaración conjunta por la paz tras reunirse en Shenzhen, mientras la Reserva Estratégica de Petróleo cayó a su menor nivel desde 1982 (276,4 millones de barriles) y un petrolero chocó contra una mina en el Estrecho de Ormuz pese a que el secretario de Energía Chris Wright descartó una escalada de tensiones con Irán.En el universo corporativo y de las grandes tecnológicas, el protagonismo absoluto recayó en el histórico debut bursátil de Anthropic ($ANT) en el Nasdaq, tras cerrar la mayor oferta pública inicial de la historia ($81.300 millones en la OPV y más de $107.000 millones incluyendo colocación privada a $83 por acción, con una demanda 6 veces superior a la oferta), sus títulos abrieron un 34% arriba en $111,50, superando los $2 billones de valoración y convirtiéndose en la sexta empresa más valiosa del mundo en su primer día, aunque su CEO Dario Amodei mantuvo un discurso prudente sobre compromisos de cómputo y precios mientras el mercado cuestionaba si el entusiasmo sostendría al resto del sector. De hecho, las «Siete Magníficas» que habían subido con fuerza en el premercado lideradas por Alphabet (+4,2%), Amazon (+2,5%) y Nvidia (+2,1%), perdieron tracción ante las ventas generalizadas, mientras AMD se desplomó un -9,2% hasta mínimos desde el 9 de noviembre tras un informe bajista de Hunterbrook Media sobre posibles incumplimientos de controles de exportación hacia China, acusaciones que la empresa rechazó tajantemente. En paralelo, SpaceX prepara una emisión de deuda de al menos $32.000 millones para chips de IA, Meta reconsideró su objetivo de emisiones netas cero para 2030 por la expansión de centros de datos, Google lanzó Synthetic Web en Chrome y emitió bonos en dólares canadienses, Palo Alto Networks se disparó tras elevar sus previsiones y adquirir Applied Compute por $4.500 millones, y JPMorgan, Visa y Mastercard reportaron filtraciones de datos de clientes a través de proveedores externos.
Al cierre de la sesión operativa, los principales activos globales exhibieron pérdidas generalizadas reflejando el giro defensivo de los flujos institucionales, en Estados Unidos, el S&P 500 retrocedió un -1,52% hasta los 7.212, el tecnológico Nasdaq 100 cayó un -1,55% a 26.669, el Dow Jones lideró los descensos con un -1,69% hasta 49.326, y el Russell 2000 cedió un -1,65% a 2.677,0, acompañado de un fuerte salto del +11,98% (+2,94) en el índice de volatilidad VIX hasta 27,49. En los mercados internacionales, el europeo STOXX 600 bajó un -0,88% a 638,41, el China A50 retrocedió un -0,59% hasta 12.635, y el NIKKEI 225 japonés cayó un -1,03% ubicándose en 58.224. En materias primas y criptoactivos, el crudo BRENT fue el único activo en positivo avanzando un +0,92% (+$0,859) hasta $93,822 por barril ante los riesgos en Ormuz, mientras los metales preciosos profundizaron su corrección con la plata cayendo un -1,44% a $44,4095 y el oro retrocediendo un -1,25% bajo el umbral psicológico de los $3.700 hasta $3.678,4, al tiempo que el Bitcoin cedió un -0,47% (-$297,55) cerrando en $62.703 dólares.
Desde mi perspectiva, la sesión de hoy confirma el clásico fenómeno de «comprar el rumor y vender la noticia» en torno al debut de Anthropic, ni siquiera la mayor OPV de la historia logró disipar las dudas estructurales del mercado sobre el retorno de inversión real de la inteligencia artificial y el endurecimiento monetario que implica un posible sobrecalentamiento económico. La perforación de los 7.250 puntos en el S&P 500 y la caída del oro por debajo de los $3.700 demuestran que los inversores están priorizando la liquidez y protegiéndose contra tasas de interés estadounidenses restrictivas, tal como evidencia el repunte cercano al 12% en el VIX. De cara a los próximos días, la atención estará puesta en el comportamiento secundario de las acciones de Anthropic tras la euforia inicial, en los anuncios comerciales de la conferencia de prensa de Donald Trump y en el posicionamiento de los fondos sistemáticos (CTA), que tras reducir fuertemente su exposición podrían activar flujos de compra únicamente si la volatilidad logra estabilizarse.
Laura Torres, Directora de Inversión, IMB Capital Quants