



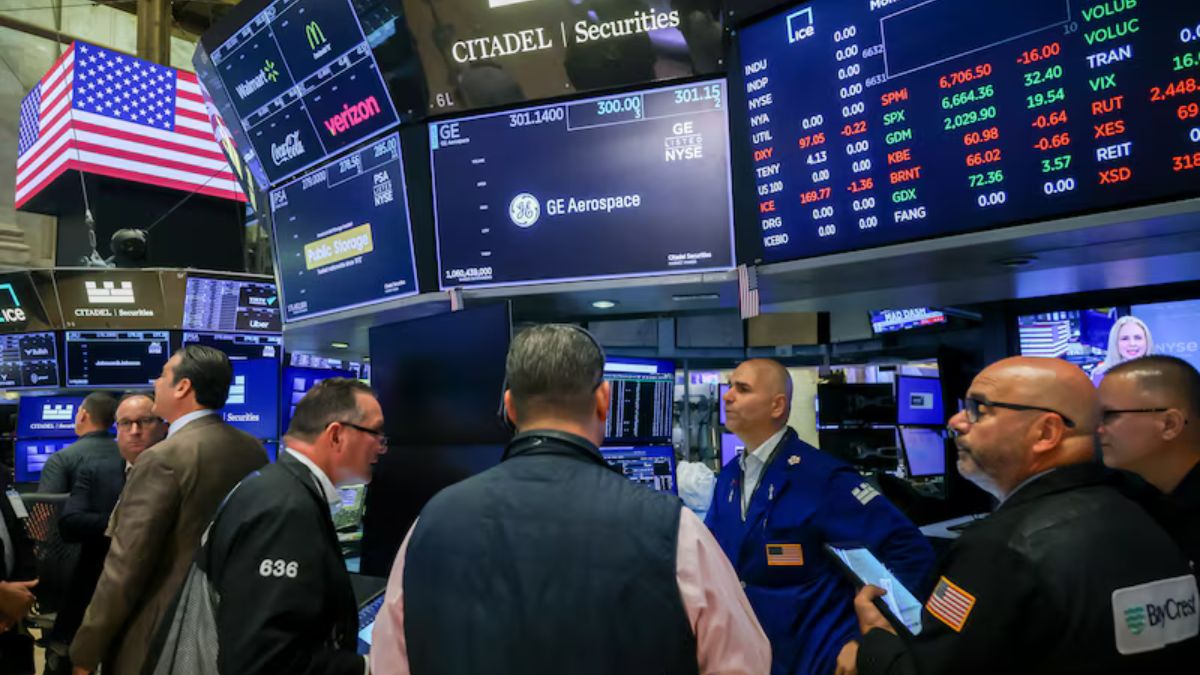
El índice avanzó 0,71% y alcanzó un nuevo máximo histórico, impulsado por las grandes tecnológicas, mientras el rendimiento del bono del Tesoro estadounidense a 30 años llegó a 5,7%, su mayor nivel desde 2002.
La jornada bursátil estuvo marcada por la consecución de un nuevo máximo histórico en el S&P 500, cuya capitalización de mercado superó los 71 billones de dólares, impulsado por el ímpetu ininterrumpido del sector tecnológico y una re-aclimatación de los flujos institucionales. Este repunte en la renta variable ocurrió en un entorno de tensiones mixtas, por un lado, el GDPNow de la Fed de Atlanta ajustó su estimación del PIB del T3 al +3,7%, al tiempo que miembros de la Reserva Federal como Schmid y Bowman reiteraron la necesidad de mantener la cautela operativa frente a una inflación «frustrante», un escenario reflejado en la curva de tipos soberanos donde el rendimiento del bono del Tesoro a 30 años tocó el 5,7% (máximos no vistos desde 2002) y las hipotecas a 30 años escalaron al 7,61%. En el ámbito macro y de política monetaria global, los pedidos industriales de Alemania mostraron una fuerte caída, las autoridades japonesas evaluaron ajustes graduales de tasas tras alcanzar el bono a 30 años un máximo histórico, e intervenciones diplomáticas procedentes de Catar confirmaron mediaciones activas entre Estados Unidos e Irán, reduciendo parcialmente la prima de riesgo geopolítico.
En el universo de las grandes empresas, la concentración del mercado en torno a la Inteligencia Artificial alcanzó cotas sin precedentes. Nvidia consolidó su dominio al superar por 1 billón de dólares en valor de mercado a Apple y registrar un peso del 5,21% en el índice MSCI All Country World Index, una ponderación superior al tamaño total del mercado bursátil de Japón (5,16%) y más del doble que los mercados de Alemania, Francia o China. Mientras la dirección de AMD reafirmó un incremento sustancial en el suministro de semiconductores para 2027 y Google concretó un acuerdo energético masivo de 3.590 MW con CEG (+7%), las emisoras ligadas al consumo tradicional mostraron un marcado rezago. McDonald’s registró un rendimiento inferior al S&P 500 con el margen negativo más amplio desde 2007, reflejando el fuerte contraste entre el flujo hacia los gigantes tecnológicos y el deterioro de la demanda minorista general.
En el comportamiento de los activos reflejado en pantalla, Wall Street cerró con números verdes generalizados, el S&P 500 avanzó un +0,71% para fijar nivel en los 7.829, el Nasdaq 100 subió un +0,60% ubicándose en los 31.270 y el Dow Jones sumó un +0,51% situándose en los 51.550. La volatilidad bursátil se relajó con el índice VIX retrocediendo un -3,22% hasta los 15,03 puntos, situando el sentimiento de mercado en una zona Neutral (49/100). A nivel global, el STOXX 600 europeo ganó un +0,48% (636,6 puntos), el Nikkei 225 de Japón repuntó un +1,10% (70.790 puntos) y el China 50 sumó un +0,13% (13.970 puntos). En divisas, el índice dólar ($DXY) cedió un -0,26% retrocediendo a 101,80 puntos. En el mercado de materias primas, los petróleos cotizaron al alza con el WTI ganando un +0,29% ($91,57) y el Brent un +0,42% ($104,00), mientras que los metales preciosos avanzaron con firmeza, la plata sumó un +1,03% ($61,69) y el oro subió un +0,87% ($4.176). Finalmente, el Bitcoin retrocedió un -0,27% cerrando en los $85.510 dólares.
En mi opinión, la sesión de hoy evidencia una clara desconexión técnica entre el vertiginoso rally de las megacaps y las crecientes presiones en los costos de financiamiento estructural. La capacidad del S&P 500 para marcar nuevos máximos viene sostenida por un sesgo de gamma positiva de los creadores de mercado y la reexpansión del posicionamiento de los fondos CTA; sin embargo, con rendimientos del Tesoro a 30 años al 5,7% y presiones inflacionarias latentes, el mercado opera con escaso margen de error. De cara a los próximos días, la atención estará centrada en los discursos programados de la Fed y en la asimilación del informe ADP, si las tasas de interés de largo plazo no encuentran un techo claro, la pronunciada concentración del índice en un puñado de acciones tecnológicas podría desencadenar tomas de ganancias tácticas y episodios de volatilidad conforme se estreche la ventana de recompras corporativas.
Laura Torres, Directora de Inversión, IMB Capital Quants



