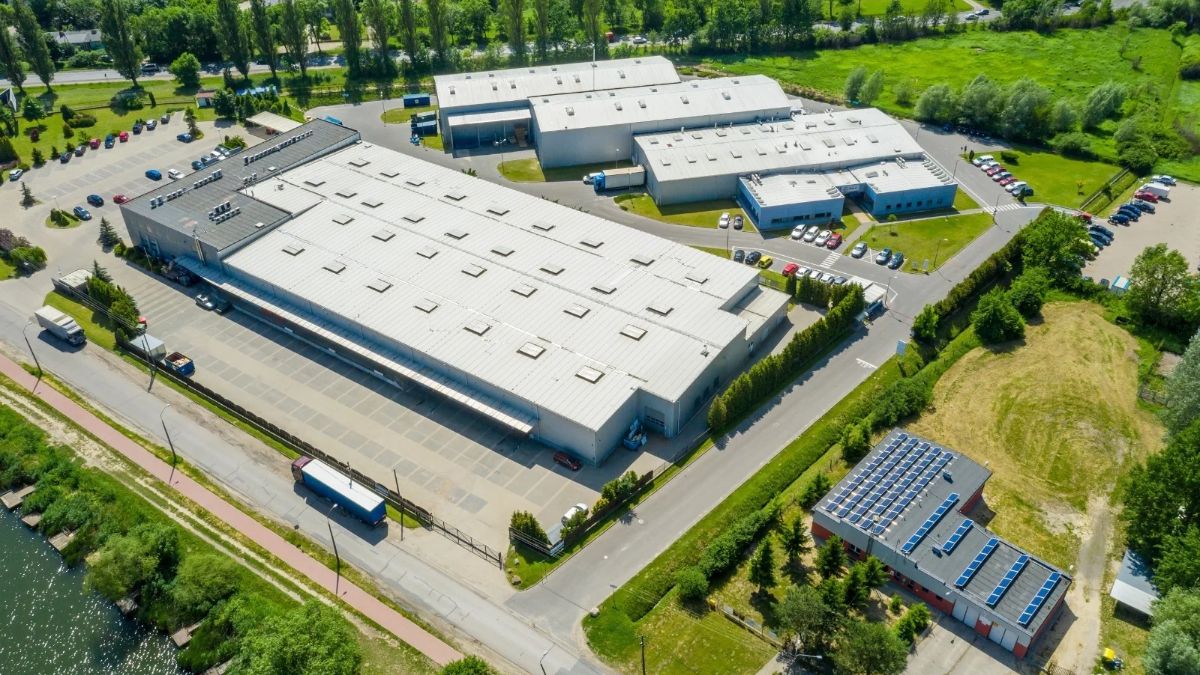
La ubicación, la conectividad, la eficiencia operativa y las características técnicas son factores determinantes al elegir un almacén. En el primer semestre de 2026, la absorción neta del mercado de centros logísticos de Lima creció 61% frente al semestre anterior, mientras la vacancia se situó en 5,7%.
La elección de un almacén está cada vez más vinculada a la eficiencia de la operación logística de una empresa. Además del precio y la superficie requerida, factores como la ubicación, la conectividad, los accesos y las características técnicas del espacio tienen un impacto directo en la operación y, por tanto, adquieren un peso importante al momento de evaluar distintas alternativas.
“Al evaluar un almacén, las empresas no deberían mirar únicamente el precio por metro cuadrado. Una buena ubicación, mejores accesos y una infraestructura adecuada pueden tener un impacto mucho mayor en la eficiencia de toda la operación. Por eso, la decisión debe analizarse desde las necesidades del negocio y no solamente desde el coste inmobiliario”, señala Diego Briceño, gerente de Transacciones y Proyectos de Cushman & Wakefield en Perú.
Actualmente, las empresas están poniendo especial atención en características como la altura útil de los almacenes, la capacidad y resistencia de los pisos, los patios de maniobra y zonas de carga, los accesos para transporte pesado, los sistemas de seguridad y contra incendios y la disponibilidad de servicios, además de la posibilidad de adaptar el espacio a las características específicas de cada operación.
Uno de los principales desafíos es que la disponibilidad existente no necesariamente cumple simultáneamente con todos los requerimientos de una operación. Dependiendo del metraje, la ubicación y las especificaciones técnicas buscadas, el número de alternativas adecuadas puede reducirse. Esto explica también el creciente interés por centros logísticos modernos y soluciones desarrolladas a medida, que permiten configurar la infraestructura en función de las necesidades del ocupante.
La oferta frente a las necesidades del mercado
El mercado de centros logísticos de Lima registró una absorción neta de 110.235 m² durante el primer semestre de 2026, un crecimiento de 61% frente a los 68.486 m² del segundo semestre de 2025. Al cierre de junio, la vacancia se situó en 5,7% y el inventario alcanzó aproximadamente 1,97 millones de m², según el MarketBeat Industrial S1 2026 de Cushman & Wakefield.
El dinamismo fue especialmente relevante en los almacenes Clase A, que concentraron 89.252 m² de absorción neta durante el periodo y registraron una vacancia de 5,3%. La Zona Sur, donde se concentra la mayor parte del inventario Clase A, lideró la absorción con 56.042 m² dentro de este segmento.
La disponibilidad, sin embargo, debe analizarse más allá del porcentaje de vacancia. Que exista superficie disponible no significa necesariamente que sea adecuada para todas las empresas: el metraje requerido, la ubicación, las especificaciones técnicas y las necesidades particulares de cada operación determinan qué alternativas son realmente viables.
En paralelo, el mercado registra 114.891 m² en construcción y cerca de 700.000 m² en etapa de proyecto, principalmente dentro del segmento Clase A. Esta nueva superficie tiene el potencial de ampliar las alternativas disponibles en los próximos años, aunque su incorporación efectiva dependerá de la materialización de los proyectos y de sus respectivos plazos de desarrollo.
La evolución reciente muestra así un mercado logístico en expansión, pero también cada vez más exigente. El desafío ya no es únicamente disponer de metros cuadrados, sino contar con almacenes que permitan a las empresas operar de forma más eficiente, segura y competitiva.