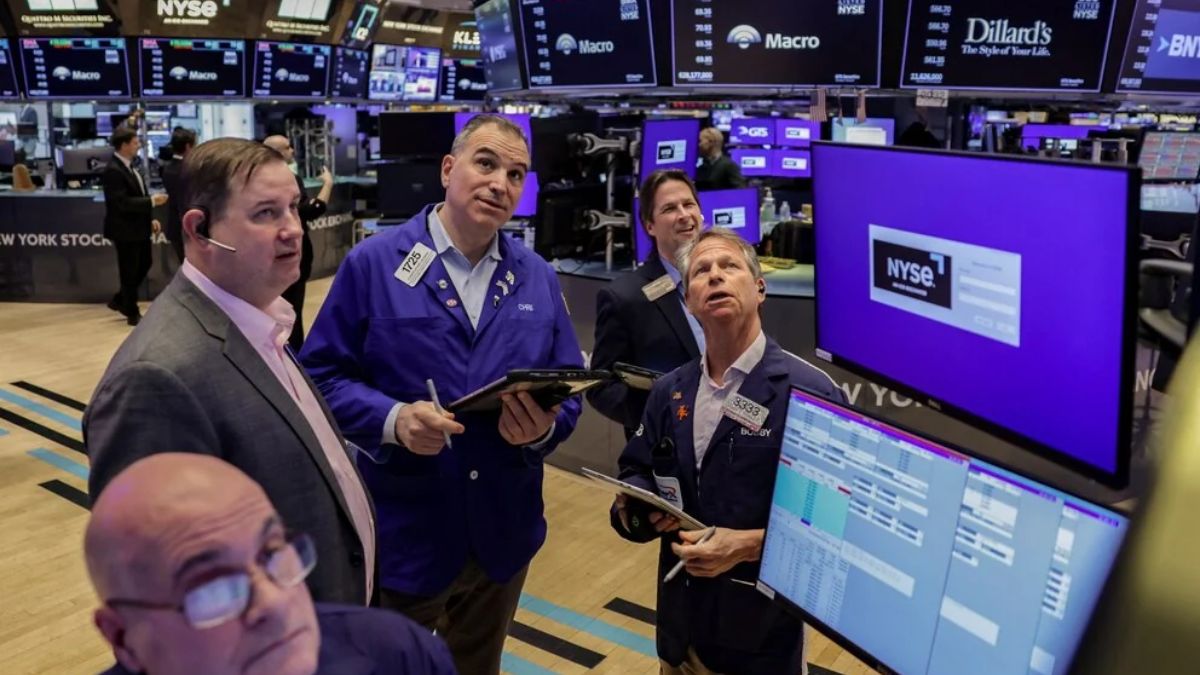
La incertidumbre electoral, las necesidades de financiamiento de las grandes tecnológicas y la volatilidad del petróleo mantienen en alerta a los inversionistas. En América Latina, Brasil enfrenta salidas de capitales, Chile refuerza su intervención cambiaria y el cobre retrocede ante las dudas sobre la demanda industrial.
Mercados internacionales: cautela ante las elecciones estadounidenses
Los mercados financieros internacionales atraviesan una jornada marcada por la cautela ante las elecciones legislativas de Estados Unidos, la incertidumbre geopolítica en Medio Oriente y la creciente preocupación por la sostenibilidad del ciclo de inversión en inteligencia artificial (IA).
La caída del petróleo, impulsada inicialmente por las expectativas de distensión entre Washington y Teherán, no logró sostener el optimismo de Wall Street. Las acciones tecnológicas, especialmente las vinculadas a semiconductores, continúan bajo presión, acumulando una corrección cercana al 11% en tres jornadas.
El mercado comienza a cuestionar no solo el potencial de crecimiento de la inteligencia artificial, sino también la capacidad de las grandes compañías tecnológicas para financiar sus millonarias inversiones, preservar sus márgenes y generar retornos sostenibles.
En paralelo, los bonos soberanos registraron avances y el dólar perdió terreno frente a las principales monedas desarrolladas, mientras los inversionistas ajustan sus posiciones antes de una semana cargada de referencias económicas y políticas.
Petróleo: la distensión con Irán pierde fuerza
El petróleo fue uno de los principales catalizadores de los mercados al inicio de noviembre. Las expectativas de una posible reanudación de las negociaciones entre Estados Unidos e Irán provocaron una fuerte corrección de los precios, con el WTI acercándose a los US$96 por barril y el Brent a los US$104.
Las declaraciones del presidente Donald Trump, quien señaló que no existe urgencia para decidir una nueva ofensiva militar, y las señales diplomáticas provenientes de Teherán redujeron temporalmente la prima de riesgo geopolítico.
Sin embargo, las diferencias entre ambas partes continúan siendo importantes. Las restricciones físicas de oferta y la reducción de inventarios mantienen al mercado vulnerable ante cualquier interrupción del suministro.
Las recientes operaciones militares estadounidenses contra objetivos iraníes en la isla de Qeshm, en el estrecho de Ormuz, reactivaron las preocupaciones sobre una posible escalada. Como consecuencia, el Brent recuperó parte de sus pérdidas y volvió a situarse entre US$106 y US$107 por barril.
La volatilidad energética seguirá elevada mientras no existan garantías verificables sobre la seguridad del tránsito marítimo y la normalización de los flujos de crudo.
Inteligencia artificial: el financiamiento se convierte en el principal desafío
El sector tecnológico enfrenta una creciente reevaluación de sus perspectivas. Aunque la demanda por infraestructura digital, procesadores avanzados y servicios de inteligencia artificial continúa expandiéndose, los inversionistas comienzan a prestar mayor atención al costo de financiar ese crecimiento.
Oracle anunció planes para captar aproximadamente US$20.000 millones mediante emisiones de deuda y acciones, mientras otras grandes compañías tecnológicas recurren a los mercados de capitales para sostener sus proyectos de infraestructura.
Según estimaciones recogidas por Reuters, las principales compañías de infraestructura tecnológica podrían destinar alrededor de US$1,2 billones a inversiones en inteligencia artificial durante el próximo año.
La magnitud de estos desembolsos plantea interrogantes sobre la rentabilidad futura, el flujo de caja y la capacidad de monetizar las inversiones en plazos razonables.
La corrección de octubre, que eliminó más de US$2 billones de capitalización del Nasdaq 100, evidencia la sensibilidad de las valoraciones frente a cualquier revisión de las expectativas.
Las bolsas de Corea del Sur y Taiwán también registraron fuertes retrocesos, especialmente en semiconductores y componentes tecnológicos, reflejando el carácter global de esta reevaluación.
Los resultados de AMD serán una referencia clave para medir la fortaleza de la demanda por procesadores avanzados y las perspectivas de la industria. Un desempeño favorable podría contribuir a estabilizar las expectativas, aunque las dudas sobre financiamiento y retornos seguirán presentes.
Bonos y dólar: señales de cautela en los mercados
La caída inicial del petróleo favoreció a los bonos del Tesoro estadounidense, cuyo rendimiento a diez años retrocedió hacia el 4,89%.
El movimiento respondió a menores expectativas de inflación energética y a una mayor demanda defensiva ante la incertidumbre electoral y la volatilidad tecnológica.
Sin embargo, el alivio en las tasas de largo plazo no representa necesariamente un cambio estructural en las perspectivas monetarias. La resiliencia de la economía estadounidense, las presiones sobre los precios subyacentes y las necesidades de financiamiento fiscal continúan condicionando las decisiones de la Reserva Federal.
El dólar, por su parte, se debilitó frente a las principales monedas desarrolladas, en línea con la caída de los rendimientos y la menor demanda de cobertura geopolítica.
Los inversionistas mantienen especial atención en las cifras de empleo, las vacantes laborales JOLTS y las decisiones de política monetaria que se conocerán durante la semana.
Elecciones en EE.UU.: el resultado marcará las expectativas fiscales y comerciales
Las elecciones legislativas estadounidenses constituyen uno de los principales factores de incertidumbre para los mercados.
La renovación de la Cámara de Representantes y de aproximadamente un tercio del Senado podría modificar el equilibrio político durante los próximos dos años, con consecuencias sobre la política fiscal, la regulación corporativa y las relaciones comerciales.
Una eventual victoria demócrata en una de las cámaras podría limitar la agenda económica de Donald Trump, mientras que un Congreso dividido dificultaría la aprobación de nuevas medidas fiscales y presupuestarias.
Por otro lado, el control republicano de ambas cámaras facilitaría nuevas iniciativas tributarias y de gasto, aunque también podría reforzar las preocupaciones sobre sostenibilidad fiscal, emisión de deuda e inflación.
Los inversionistas estarán atentos a los resultados para determinar si la incertidumbre política disminuye o si se abre una nueva etapa de volatilidad vinculada a las decisiones comerciales y regulatorias de Washington.
América Latina: Brasil concentra las preocupaciones financieras
En América Latina, los efectos de la volatilidad internacional son heterogéneos. Brasil concentra buena parte de las preocupaciones tras la reelección de Luiz Inácio Lula da Silva, en un contexto de importantes salidas de capitales y mayores diferenciales de deuda.
La reacción de los inversionistas refleja la sensibilidad del mercado frente a las expectativas fiscales, cambiarias y monetarias.
La depreciación del real y el incremento de las tasas soberanas evidencian que el ajuste no se limita a la renta variable, sino que afecta a las expectativas de sostenibilidad fiscal y estabilidad institucional.
La principal incógnita es cómo el próximo Gobierno conciliará sus compromisos de gasto público con la necesidad de preservar la disciplina presupuestaria.
Algunos analistas consideran que la depreciación podría incorporar un escenario fiscal excesivamente pesimista, lo que abriría espacio para una recuperación parcial si el Gobierno entrega señales de moderación presupuestaria.
Chile: intervención cambiaria y crecimiento débil
Chile enfrenta un escenario mixto. La apreciación del peso se vio favorecida por la caída inicial del petróleo, la debilidad del dólar y la recuperación del cobre.
El Ministerio de Hacienda anunció que elevará sus ventas semanales de dólares de US$600 millones en octubre a US$1.000 millones en noviembre, incrementando la oferta de divisas en el mercado local.
Sin embargo, la economía continúa mostrando señales de debilidad. El Imacec de septiembre registró un crecimiento de apenas 0,2% interanual, mientras la contracción de la minería plantea desafíos adicionales para la actividad y las exportaciones.
El retroceso del cobre podría incrementar las preocupaciones sobre la demanda china y la inversión tecnológica global.
El próximo dato de inflación será determinante para evaluar si el Banco Central dispone de mayor margen para flexibilizar su política monetaria o si deberá mantener una orientación restrictiva por más tiempo.
México: el peso se beneficia del dólar débil
El peso mexicano también se benefició del alivio geopolítico y de la debilidad del dólar, aunque los inversionistas mantienen cautela ante la decisión de política monetaria de Banxico.
La caída del petróleo podría moderar las presiones inflacionarias y ampliar el margen para futuros recortes de tasas. Sin embargo, una reducción del diferencial de tasas frente a Estados Unidos también podría restar atractivo a la moneda mexicana.
La economía mantiene señales de resiliencia, pero las elecciones estadounidenses representan una fuente importante de incertidumbre para las perspectivas comerciales y regulatorias.
La integración de México con las cadenas de suministro norteamericanas hace que cualquier modificación en la política comercial de Washington pueda tener efectos significativos sobre las exportaciones y la inversión.
Cobre: retroceso ante las dudas sobre la demanda industrial
El cobre cayó por debajo de los US$6,5 por libra, equivalente a aproximadamente US$14.000 por tonelada, alcanzando mínimos de varias semanas en la Bolsa de Metales de Londres.
El retroceso responde al menor apetito por riesgo y a la revisión de las expectativas de demanda industrial, especialmente tras las pérdidas de las bolsas tecnológicas de Corea del Sur y Taiwán.
Las posiciones especulativas favorables al metal habían aumentado durante las semanas anteriores, lo que amplifica el ajuste ante cambios en las expectativas.
No obstante, las restricciones operacionales en diversas minas y la demanda estructural asociada a la infraestructura eléctrica y la transición energética continúan respaldando las perspectivas de largo plazo.
En el corto plazo, el comportamiento del cobre dependerá principalmente de la evolución de la economía china, la inversión tecnológica global y las expectativas de crecimiento industrial.
Oro: los bancos centrales mantienen el respaldo estructural
El oro continúa condicionado por la incertidumbre geopolítica, las tasas de interés reales y las necesidades de liquidez de los inversionistas.
Sin embargo, las compras de los bancos centrales siguen proporcionando un soporte estructural al metal.
Según el Consejo Mundial del Oro, las compras netas de los bancos centrales alcanzaron aproximadamente 321 toneladas durante el tercer trimestre, su mayor ritmo desde finales de 2024.
Esta tendencia refleja la diversificación de reservas internacionales ante los riesgos geopolíticos y las preocupaciones fiscales.
Aunque las tasas elevadas y la recuperación del petróleo pueden limitar su avance en el corto plazo, la demanda institucional continúa respaldando su atractivo como activo de reserva.
Perspectivas: volatilidad y diferenciación entre sectores
Los mercados deberán determinar si la incertidumbre electoral y geopolítica representa una fuente transitoria de volatilidad o si comienza a modificar de manera más persistente las expectativas de crecimiento y rentabilidad.
Una resolución electoral clara podría reducir parte de la incertidumbre política, aunque sus efectos sobre el gasto fiscal, la regulación tecnológica y el comercio dependerán de la composición final del Congreso.
En Medio Oriente, una distensión verificable contribuiría a reducir la prima geopolítica del petróleo. Sin embargo, los acontecimientos recientes muestran que el riesgo de escalada continúa siendo considerable.
La reevaluación del ciclo de inteligencia artificial seguirá condicionando las valoraciones tecnológicas y el financiamiento corporativo, mientras los inversionistas buscarán compañías con balances sólidos, flujos de caja previsibles y menor dependencia de los mercados de capitales.
En América Latina, Brasil dependerá de sus señales fiscales e institucionales; Chile, del equilibrio entre inflación y actividad; México, de la demanda estadounidense y las decisiones de Banxico; y Colombia, de la evolución del petróleo y la consolidación presupuestaria.
La jornada estará marcada por las elecciones legislativas de Estados Unidos, los resultados de AMD y las señales de los mercados energéticos. En un escenario de elevada incertidumbre, la capacidad de las economías y las empresas para sostener su crecimiento sin comprometer su estabilidad financiera será determinante para el rumbo de los mercados internacionales.