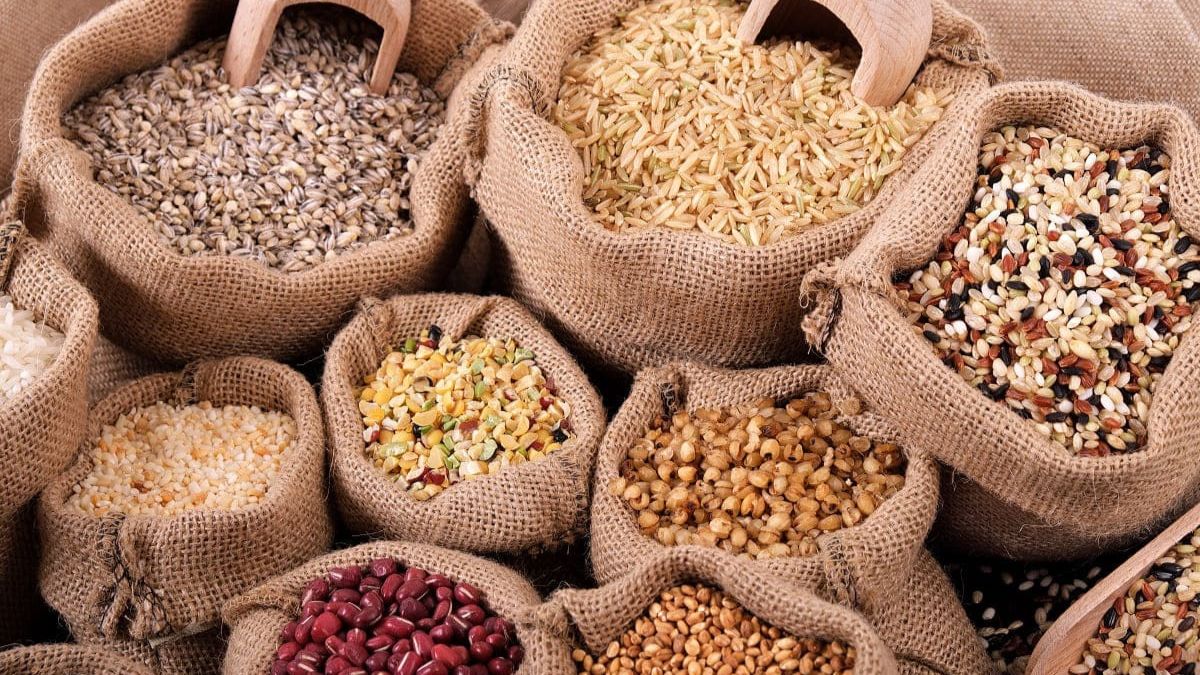
El mercado de granos inicia octubre con presión sobre los precios en Chicago, mientras Argentina y Brasil ganan protagonismo por su oferta de soja y maíz, sus exportaciones y el crecimiento de los biocombustibles.
El mercado de granos inicia octubre con presión en Chicago, pero con Sudamérica ganando protagonismo en el abastecimiento mundial. La disponibilidad de soja y maíz, el ritmo de las exportaciones, la demanda de China y el crecimiento de los biocombustibles serán factores determinantes para los precios y las oportunidades comerciales durante los próximos meses.
En soja, la cosecha estadounidense mantiene la presión sobre los precios en Chicago, mientras China conserva una demanda moderada. Brasil vuelve a posicionarse como proveedor clave para los próximos meses y, en Argentina, la evolución de las primas de harina y aceite será determinante para sostener el valor de las exportaciones.
La capacidad de China para absorber la oferta sudamericana de soja será una variable central. Una demanda moderada podría presionar los precios físicos, las primas y los márgenes de procesamiento, mientras que una aceleración de las compras favorecería la competitividad de la región durante el periodo de mayor disponibilidad.
En maíz, Estados Unidos enfrenta stocks superiores a los previstos, mientras Brasil continúa expandiendo el uso del cereal para la producción de etanol. Este crecimiento del consumo interno puede reducir su saldo exportable y abrir oportunidades para Argentina en un mercado internacional donde la competencia y los flujos de abastecimiento serán cada vez más relevantes.
Mercado de granos gana dinamismo con el maíz argentino
Para Argentina, el escenario internacional combina presión sobre Chicago con una campaña agrícola que mantiene buenas perspectivas productivas. El récord de maíz de la campaña 2025/26 y el avance de la nueva siembra refuerzan el potencial exportador, aunque la evolución de los precios internacionales y la competencia brasileña serán determinantes para las condiciones comerciales.
El maíz argentino mantiene un ritmo exportador sólido durante la campaña 2025/26. Entre marzo y agosto, los embarques se ubicaron en niveles elevados, con un máximo superior a 5 millones de toneladas en julio. En septiembre se observó una moderación mensual, aunque la demanda externa continuó activa y el line-up volvió a fortalecerse hacia el cierre del mes.
La competitividad argentina continúa siendo un factor clave, especialmente en destinos de Asia, donde el maíz local mantiene valores atractivos. La menor disponibilidad exportable del Mar Negro y una cosecha estadounidense más ajustada aportan respaldo al mercado internacional.
En el mercado doméstico, septiembre registró cuatro semanas consecutivas con ventas superiores a 1 millón de toneladas y el line-up alcanzó 2,3 millones de toneladas, el mayor nivel para esta época del año desde 2021.
La campaña ya acumula unas 43 millones de toneladas comprometidas, de las cuales cerca de 40 millones corresponden a exportaciones, un récord absoluto. Sin embargo, frente a una producción estimada en 72,5 millones de toneladas, todavía existe una oferta importante por comercializar. El desafío será sostener la competitividad externa y absorber ese volumen sin que la abundancia de oferta limite la recuperación de los precios locales.
Otro factor relevante es la logística internacional. Las dificultades en el Mar Negro están modificando los costos relativos de abastecimiento y obligan a los compradores a evaluar no solo el precio FOB del grano, sino también el costo del flete y la seguridad de los embarques. Esto genera oportunidades para los proveedores sudamericanos cuando el costo total puesto en destino resulta competitivo.
Aceite y harina de soja refuerzan el potencial exportador argentino
El complejo de aceites también ofrece una señal importante para la región. Una menor disponibilidad de aceite de girasol en el Mar Negro y una eventual firmeza de los aceites vegetales pueden mejorar el valor relativo de la soja procesada. Esto resulta particularmente relevante para Argentina, Brasil y Paraguay, donde el procesamiento y la exportación de subproductos tienen un peso creciente en la generación de valor.
Argentina consolida además un fuerte desempeño exportador en aceite de soja. Los despachos de 2026 se encaminan a registrar el tercer mayor volumen anual de la historia, detrás de 2021 y 2025. Desde el inicio de la campaña en abril, las exportaciones alcanzan un récord histórico de 2,92 millones de toneladas, reflejando la fortaleza de la industria aceitera y su aporte a la generación de divisas.
Entre abril y agosto de la campaña 2025/26, Argentina exportó 4,1 millones de toneladas de aceite de soja, según datos de la Bolsa de Comercio de Rosario. La fuerte demanda de India y el mayor consumo de aceites para biocombustibles en otros países impulsan los negocios, en un contexto de precios que durante 2026 superaron los US$1.100 por tonelada y llegaron a ubicarse por encima de US$1.200.
La harina de soja también muestra un desempeño destacado, con 13,41 millones de toneladas exportadas, cerca de 1 millón de toneladas por encima del promedio de los últimos años, mientras Brasil redujo sus embarques en agosto. Este escenario refuerza la posición de Argentina como proveedor global de subproductos de soja y abre espacio para sostener mayores volúmenes de exportación y generación de divisas.
Trigo argentino mantiene un ritmo exportador elevado
La campaña 2025/26 de trigo argentino mantiene un ritmo exportador excepcional y septiembre podría cerrar con un récord mensual. Tras embarques cercanos a 3 millones de toneladas en diciembre y 4 millones en enero, las ventas externas continuaron por encima de los registros habituales, consolidando al trigo como uno de los motores del desempeño exportador del agro argentino.
La menor disponibilidad de Rusia y Ucrania por dificultades logísticas abrió una oportunidad para Argentina, que podría exportar cerca de 916.000 toneladas en septiembre, el mayor volumen para ese mes. Con una amplia oferta doméstica y un line-up en máximos desde abril, el país tiene una ventana favorable para sostener el ritmo de embarques, reducir stocks antes de la nueva cosecha y ganar participación en destinos abastecidos habitualmente por el Mar Negro.
La clave para octubre estará en observar cómo se redistribuyen los flujos comerciales. Estados Unidos enfrenta una cosecha abundante y necesita acelerar sus exportaciones, mientras Sudamérica, con Argentina ganando protagonismo, comienza a adquirir mayor relevancia en la curva de abastecimiento y Brasil incrementa el consumo interno de maíz.
Para Argentina, el desafío será aprovechar la disponibilidad de producción y la demanda internacional en un escenario donde China, Brasil, los fletes y los márgenes de procesamiento tendrán cada vez más peso.
Sudamérica vuelve así a ocupar un lugar central en el tablero global. La próxima etapa no dependerá solamente de cuánto grano se produzca, sino también de dónde esté disponible, quién lo compre y cuál sea el costo de llevarlo hasta los principales destinos.