Martín Naranjo destacó la mayor capitalización y liquidez de los bancos. También explicó cómo las billeteras digitales pueden facilitar el acceso al crédito.
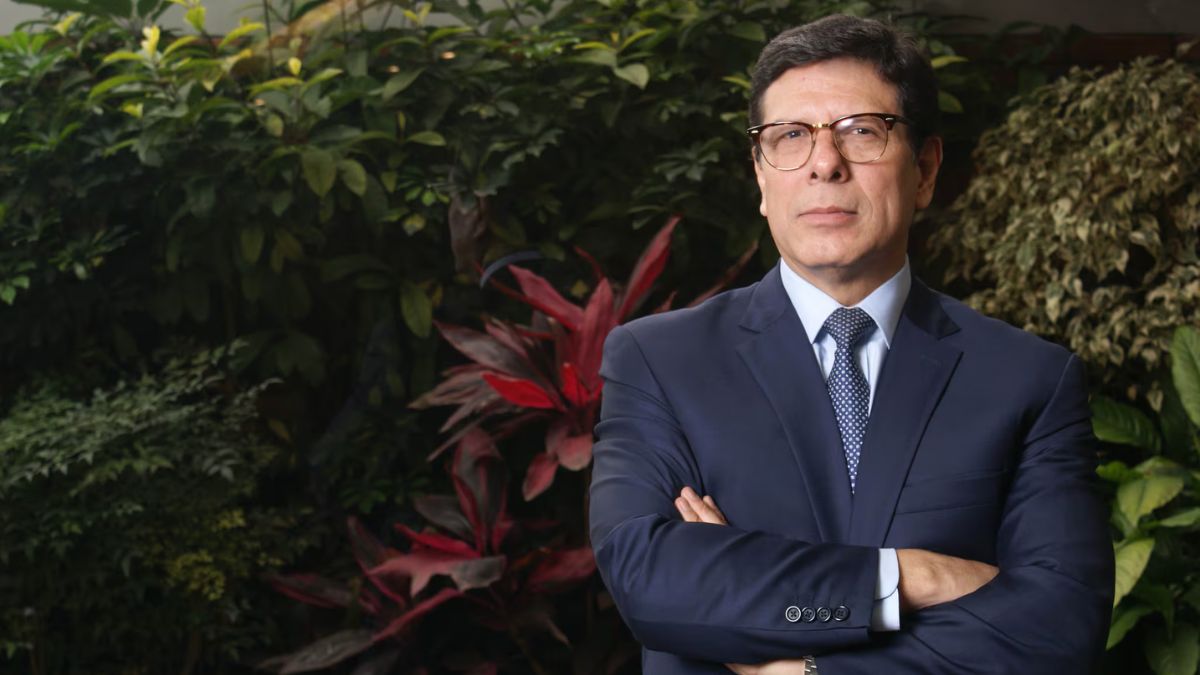
El sistema financiero peruano está mejor preparado para afrontar los posibles efectos del fenómeno El Niño, debido a que cuenta con mayores niveles de capitalización, posiciones de liquidez más amplias y acceso a recursos internacionales, afirmó Martín Naranjo, presidente de la Asociación de Bancos del Perú (Asbanc).
En entrevista con Ampliación de Noticias, de RPP, Naranjo comparó la situación actual con la de episodios anteriores del fenómeno climático, como los registrados en 1983 y 1998. Según sostuvo, las entidades financieras disponen ahora de mayores recursos para absorber posibles pérdidas y mantener sus operaciones ante un escenario adverso.
“En esta oportunidad Perú está sustancialmente mejor preparado, está mucho mejor capitalizado, con posiciones de liquidez mucho más amplias y nuestros bancos tienen acceso también a recursos de capital y a recursos de liquidez de manera global”, señaló.
El representante gremial recordó que los episodios de 1998 y 1999 coincidieron con una crisis en los sistemas financieros internacionales y exigieron una gestión importante de la crisis en el Perú.
También destacó la presencia de entidades financieras internacionales en el mercado local y la capacidad de la banca peruana para competir con ellas.
“En Perú operan los bancos más grandes de España, Estados Unidos, Canadá, los bancos más grandes del mundo, bancos chinos, y por supuesto nuestra banca local que está en la capacidad de competir con todos ellos”, afirmó.
La solidez del sistema financiero cobra relevancia ante los posibles efectos de un evento climático sobre la actividad económica, los ingresos de los negocios y la capacidad de pago de hogares y empresas.
Billeteras digitales pueden facilitar el acceso al crédito
Naranjo destacó el avance de las billeteras digitales como una herramienta para ampliar la inclusión financiera. Según indicó, 17 millones de peruanos utilizan estos medios de pago, cifra que equivale al 83% de la población económicamente activa, estimada por el representante de Asbanc en 21 millones de personas.
Asimismo, señaló que se realizan más de 700 operaciones por persona al año. A su juicio, el uso de estos medios mejora la eficiencia de las transacciones y reduce la necesidad de trasladar dinero en efectivo.
El ejecutivo resaltó que los registros de las operaciones digitales también pueden aportar información para evaluar a quienes solicitan un préstamo, especialmente a las personas que cuentan con un historial crediticio limitado.
Tradicionalmente, las entidades financieras recurren a visitas y consultas para estimar los ingresos, los gastos y la capacidad de pago de un potencial cliente. La información transaccional permite complementar ese análisis con datos sobre sus movimientos financieros.
“La metodología anterior extraía flujos y stock de una visita y calculaba en base a preguntas, la posibilidad de pago, la capacidad de pago, la voluntad de pago; hoy día eso puede ser ratificado en la transaccionalidad por el banco que maneja la billetera o por cualquiera, porque esa información está a la vista de cada cliente”, explicó.
De esta manera, las operaciones registradas mediante billeteras digitales podrían ayudar a las entidades a conocer mejor el comportamiento financiero de sus clientes y evaluar nuevas oportunidades de crédito.
Sin embargo, contar con una billetera digital no garantiza la aprobación de un préstamo. Cada entidad debe aplicar sus propios criterios de evaluación y determinar si el solicitante tiene capacidad para asumir la deuda.
Comisión de alto nivel busca identificar barreras al financiamiento
El presidente de Asbanc también informó sobre los avances de la Comisión de Alto Nivel para la Inclusión y Acceso al Financiamiento, anunciada por el Gobierno en septiembre para ampliar el crédito a hogares y empresas, fortalecer los mercados de capitales y promover mecanismos que impulsen la productividad.
Naranjo precisó que la comisión tiene un plazo de nueve meses para desarrollar su trabajo y que actualmente se encuentra en una etapa inicial de coordinación y recopilación de información.
“Hemos avanzado en unas primeras reuniones con la Superintendencia de Bancos y Seguros, con la Superintendencia de Mercado de Valores, con la Corporación Financiera de Desarrollo. La idea es ir recabando prioridades, ir generando una opinión respecto de dónde están las fallas de mercado que se pueden resolver más rápidamente”, indicó.
Según detalló, la comisión cuenta con apoyo técnico de la Superintendencia de Banca, Seguros y AFP (SBS), el Banco Mundial, el Banco Interamericano de Desarrollo (BID) y la Corporación Andina de Fomento (CAF).
En esta etapa, el objetivo es identificar los principales obstáculos que limitan el acceso al financiamiento y determinar cuáles podrían resolverse en el corto plazo. A partir de ese diagnóstico, se buscará plantear medidas que faciliten el acceso al crédito para las familias y las empresas.