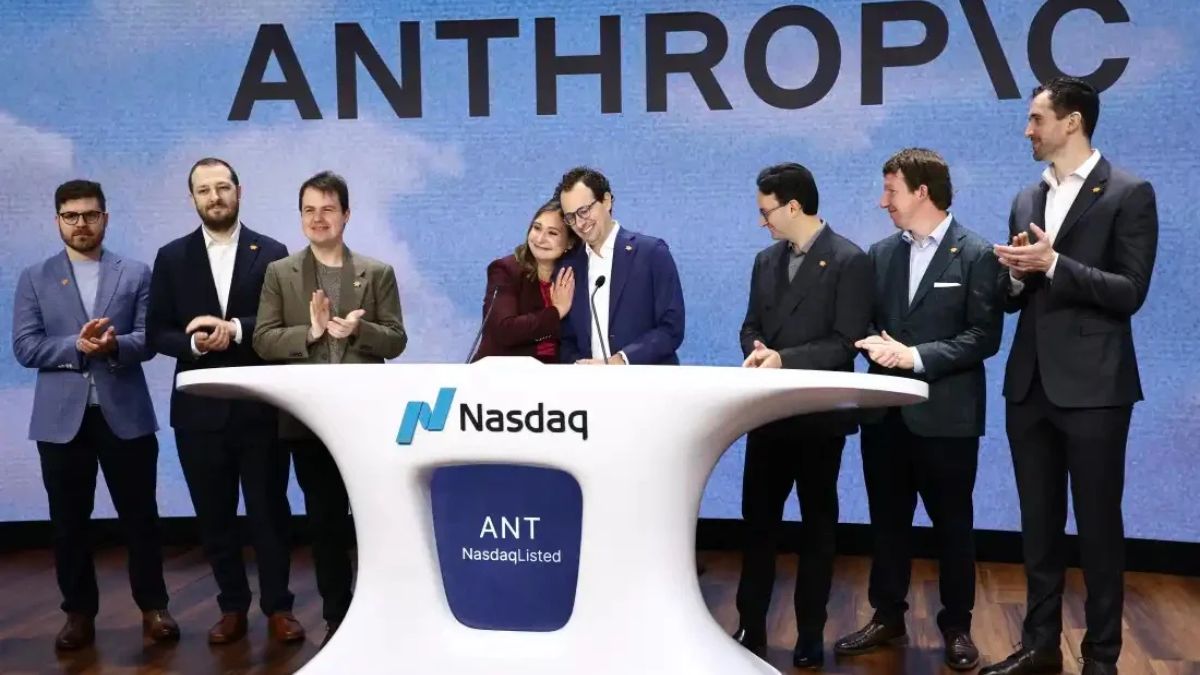
La mayor salida a bolsa de la historia movilizó US$ 107.300 millones y pone a prueba las expectativas de crecimiento, rentabilidad y retorno sobre el capital en la industria de inteligencia artificial.
El debut de Anthropic en el Nasdaq este 19 de noviembre de 2026 marca un punto de inflexión en la evolución de la industria de inteligencia artificial (IA). La compañía fijó un precio de colocación de USD 83 por acción, por encima del rango indicativo de USD 70 a USD 78, alcanzando una valorización totalmente diluida cercana a USD 1,5 billones y levantando USD 107.300 millones de capital, incluyendo una colocación privada simultánea de USD 26.000 millones. La operación, que constituye la mayor salida a bolsa de la historia, refleja el elevado apetito de los inversionistas por obtener exposición directa a la inteligencia artificial generativa, pese a los crecientes cuestionamientos respecto de las valorizaciones tecnológicas, el endeudamiento corporativo y la sostenibilidad del gasto en infraestructura.
La relevancia de esta operación trasciende el desempeño bursátil de Anthropic. Hasta ahora, buena parte de la exposición de los inversionistas a la inteligencia artificial se había canalizado indirectamente mediante fabricantes de semiconductores, proveedores de infraestructura, plataformas de computación en la nube y compañías de software. La llegada de Anthropic ofrece una exposición directa a la monetización de esta tecnología, convirtiéndose en una referencia de valorización para competidores como OpenAI y para el conjunto del ecosistema tecnológico. Asimismo, plantea una interrogante fundamental para el denominado AI trade y es cuánto valor económico podrán capturar los desarrolladores de modelos frente a los proveedores de infraestructura y las empresas que incorporan esta tecnología en sus procesos productivos.
Anthropic ha construido su modelo de negocios alrededor de Claude, una familia de modelos de lenguaje comercializados mediante suscripciones, consumo de tokens, interfaces de programación (API) y plataformas de distribución de terceros. A diferencia de otros competidores más orientados al mercado de consumidores, Anthropic ha privilegiado el segmento empresarial, los desarrolladores de software y la integración de inteligencia artificial en procesos productivos complejos, donde la disposición a pagar y las posibilidades de establecer relaciones comerciales duraderas podrían ser superiores.
Las cifras financieras ilustran la velocidad de expansión del negocio. Durante el tercer trimestre de 2026, Anthropic registró ingresos cercanos a USD 17.000 millones, equivalentes a un crecimiento trimestral del 47% e interanual superior al 1.100%. Su ritmo anualizado de facturación (run-rate revenue) alcanzó aproximadamente USD 81.000 millones al cierre de octubre, frente a USD 47.000 millones en mayo. Aunque esta métrica no constituye una proyección garantizada de ingresos futuros, evidencia una acelerada adopción comercial. Simultáneamente, el número de clientes que generan más de USD 100.000 anuales en ingresos pasó de aproximadamente 950 a más de 11.900 en doce meses, mientras que la tasa de retención neta de ingresos alcanzó un extraordinario 900%, reflejando la expansión del consumo entre clientes existentes.
El principal catalizador de crecimiento hacia adelante probablemente provendrá de la transición desde asistentes con “chat” hacia sistemas agénticos capaces de ejecutar tareas complejas con mayores niveles de autonomía. Productos como Claude Code representan una primera aproximación a este mercado, permitiendo automatizar actividades tradicionalmente desarrolladas por programadores. Sin embargo, la oportunidad económica incluye servicios financieros, investigación científica, servicios legales, salud, ciberseguridad y automatización administrativa. La alianza estratégica con Accenture, mediante la cual ambas compañías comprometieron inversiones de USD 1.000 millones cada una durante cinco años, busca acelerar la integración de estas capacidades dentro de grandes organizaciones.
La relevancia económica de esta transformación radica en que el mercado potencial de Anthropic podría superar ampliamente el gasto tradicional en software empresarial. Si los agentes inteligentes consiguen sustituir o complementar determinadas funciones intensivas en capital humano, sus desarrolladores podrían capturar una fracción del gasto corporativo actualmente destinado a remuneraciones, consultoría y servicios profesionales. Bajo este escenario, el crecimiento dependería menos del número de usuarios y más del volumen, complejidad y valor económico de las tareas ejecutadas.
En materia tecnológica, el reciente lanzamiento de Claude Fable 5.2 y Mythos 5.2 refuerza el posicionamiento competitivo de Anthropic. De acuerdo a la investigación de Artificial Analysis (empresa independiente dedicada a la comparación y benchmarking de modelos de IA) sitúan a Fable 5.2 por encima de los principales modelos de Google y OpenAI en determinadas mediciones de inteligencia. No obstante, su costo por tarea es considerablemente superior al de sus competidores cuando opera con sus máximas capacidades de razonamiento. Esto evidencia una tensión fundamental: desarrollar modelos más sofisticados no necesariamente garantiza mayor rentabilidad si el costo de proporcionar dicha inteligencia aumenta más rápidamente que la disposición de los clientes a pagar.
La creciente competencia constituye precisamente uno de los principales riesgos para la tesis de inversión. La rivalidad con OpenAI, Google DeepMind y desarrolladores de modelos abiertos, particularmente DeepSeek, está acelerando la reducción de precios. Anthropic disminuyó aproximadamente un 40% el precio de Opus 5.5 respecto de su versión anterior, con un impacto estimado de USD 600 millones sobre sus ingresos entre el segundo y tercer trimestre. Asimismo, su margen bruto retrocedió más de diez puntos porcentuales durante el tercer trimestre, situándose en un 41,8%.
El desafío será conseguir que el crecimiento del volumen de utilización compense la reducción de precios y que las mejoras en eficiencia computacional permitan defender los márgenes. Si bien el abaratamiento de la inteligencia artificial facilita su adopción y amplía el mercado potencial, también podría convertir determinadas capacidades en servicios relativamente indiferenciados. Las ventajas competitivas de largo plazo dependerán, por tanto, menos del liderazgo temporal en las evaluaciones técnicas y más de la integración empresarial, la seguridad, la confiabilidad y los costos asociados a sustituir un proveedor por otro.
Desde el punto de vista financiero, Anthropic presenta señales alentadoras, aunque todavía insuficientes para concluir que ha alcanzado un modelo estructuralmente rentable. Durante el tercer trimestre obtuvo por primera vez un margen operacional ajustado positivo del 15%, frente al -93% del mismo período del año anterior. Asimismo, generó un flujo de caja operacional positivo de USD 6.569 millones durante los primeros nueve meses de 2026. Sin embargo, registró una pérdida operacional trimestral de USD 567 millones.
El principal riesgo financiero radica en la extraordinaria intensidad de capital de su estrategia de expansión. Anthropic mantiene compromisos agregados de compras, arrendamientos e infraestructura por aproximadamente USD 900.900 millones, de los cuales USD 451.600 millones corresponden al período hasta 2030. Aunque estas obligaciones no equivalen íntegramente a deuda financiera reconocida en el balance, condicionarán significativamente su flexibilidad financiera. Incluso incorporando los recursos obtenidos mediante la IPO y el financiamiento de sus socios estratégicos, se estima una potencial brecha de financiamiento cercana a USD 164.000 millones hacia 2030.
Esta situación diferencia a Anthropic de las compañías tradicionales de software, cuyo atractivo históricamente ha descansado en su capacidad para escalar ingresos con bajos costos marginales y elevados márgenes. Los desarrolladores de modelos fundacionales requieren inversiones recurrentes en capacidad computacional, semiconductores, energía y entrenamiento. Anthropic combina, por tanto, las características de una compañía tecnológica de alto crecimiento con una estructura económica intensiva en capital, haciendo del acceso continuo al financiamiento un componente estructural de su negocio, lo cual en un contexto de elevado costo de capital se perfila como un riesgo.
Esta distinción resulta especialmente importante al evaluar su valorización. A USD 1,5 billones, Anthropic cotiza implícitamente a 42,5 veces sus ingresos de los últimos doce meses, 22 veces los ingresos anualizados del tercer trimestre y 18,5 veces el ritmo de facturación observado en octubre. Todos estos múltiplos incorporan expectativas exigentes respecto del crecimiento y la rentabilidad futura.
Las implicancias para los principales activos asociados al AI trade son igualmente relevantes. Una salida a bolsa exitosa constituye una señal favorable para Nvidia, Broadcom, AMD, Micron y TSMC, dado que facilita el financiamiento de los compromisos computacionales de Anthropic y reduce temporalmente el riesgo de una desaceleración de los pedidos de infraestructura. La participación de varios de estos proveedores en la colocación privada simultánea refuerza su vinculación estratégica con la compañía.
Sin embargo, la creciente utilización de chips especializados, particularmente los TPU de Google y los Trainium de Amazon, implica que el crecimiento de Anthropic no necesariamente se traducirá proporcionalmente en mayor demanda por GPU de Nvidia. La búsqueda de eficiencia computacional incentivará la diversificación de arquitecturas, favoreciendo potencialmente a Broadcom y AMD, mientras que TSMC y Micron podrían beneficiarse transversalmente de la demanda por semiconductores avanzados y memorias de alto ancho de banda.
Para Amazon, Alphabet y Microsoft, las implicancias son más complejas. Estas compañías podrían beneficiarse de la creciente demanda por infraestructura, distribución de modelos y apreciación de sus participaciones financieras. No obstante, son simultáneamente inversionistas, proveedores y, en determinados casos, competidores de Anthropic. Parte del capital destinado a financiar desarrolladores de inteligencia artificial retorna a estas compañías mediante contratos computacionales. Esta circularidad financiera dificulta evaluar la demanda final y el retorno efectivo de las inversiones, sin que ello implique necesariamente la ausencia de demanda genuina.
En el sector de software empresarial, compañías como Salesforce, ServiceNow y Adobe enfrentan una oportunidad y una amenaza competitiva. La integración de agentes inteligentes podría justificar mayores precios y generar nuevas fuentes de ingresos. Sin embargo, su capacidad para ejecutar tareas que anteriormente requerían múltiples aplicaciones podría cuestionar los modelos de monetización basados en licencias y usuarios. Paralelamente, Oracle, CoreWeave, Vertiv y Eaton podrían beneficiarse de la continuidad del ciclo de infraestructura, aunque las compañías más apalancadas seguirán expuestas a un deterioro de las condiciones financieras.
Desde una perspectiva bursátil, Anthropic podría convertirse en un indicador del sentimiento hacia la inteligencia artificial, redefinir las valorizaciones de competidores privados y acelerar nuevas IPO. Sin embargo, también podría generar una reasignación de capital desde aquellos activos tecnológicos que tradicionalmente han funcionado como vehículos indirectos de exposición al sector.
En definitiva, la salida a bolsa de Anthropic representa una transición desde una etapa dominada por las expectativas de avance tecnológico y expansión de infraestructura hacia otra donde la monetización, la rentabilidad y el retorno sobre el capital adquirirán mayor importancia. En el corto plazo, constituye un catalizador favorable para el sentimiento tecnológico y reduce parcialmente las preocupaciones sobre el financiamiento del sector. A largo plazo, su desempeño dependerá de su capacidad para sostener el crecimiento, defender sus márgenes y transformar sus compromisos de infraestructura en retornos atractivos. Anthropic puede convertirse en una de las compañías tecnológicas más relevantes de las próximas décadas sin que ello implique que cualquier valorización de entrada constituya una oportunidad atractiva. Su debut inaugura precisamente el proceso mediante el cual los mercados comenzarán a determinar cuánto vale la inteligencia artificial y quién captura el valor económico que genera.
Felipe Barragán, Senior Research Strategist