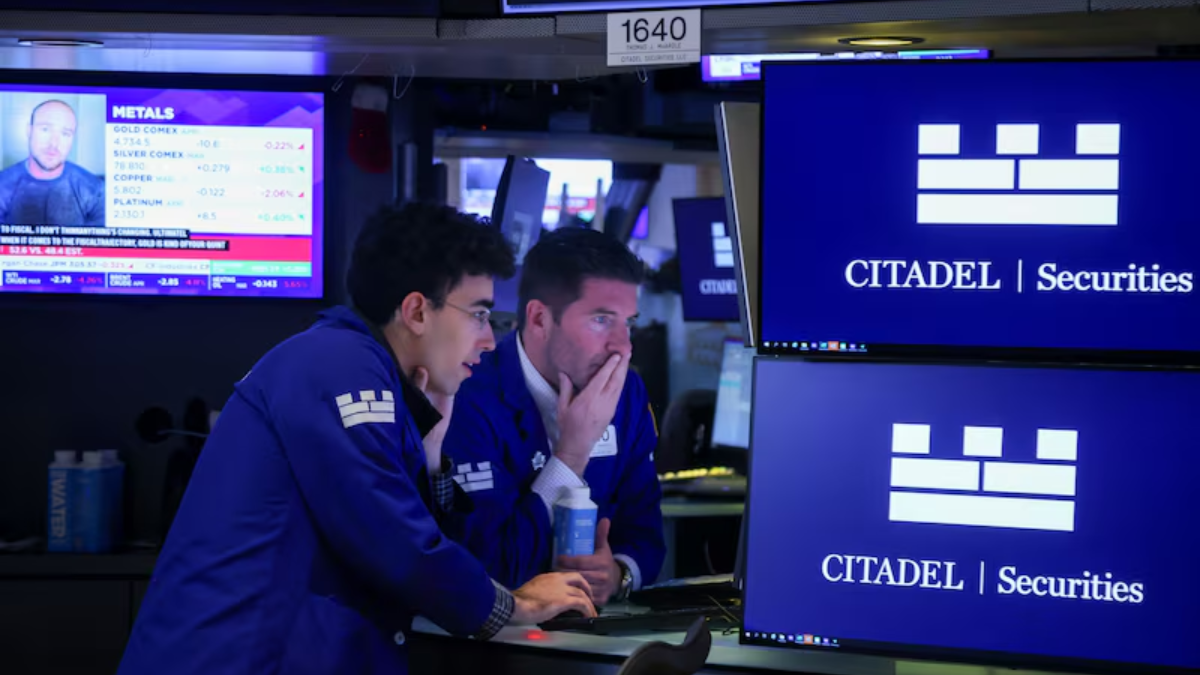
Los mercados bursátiles internacionales atravesaron una difícil jornada caracterizada por una profunda ola de aversión al riesgo, impulsada por la combinación de retórica monetaria hawkish, escepticismo sobre los retornos del capital desembolsado en inteligencia artificial y la constante escalada geopolítica en Oriente Medio. El Índice de Miedo y Codicia se hundió a 29 puntos (Miedo), reflejando el nerviosismo que borró más de $850.000 millones de dólares en la apertura de Wall Street y llevó al Nasdaq 100 a perder más de 1,3 billones de dólares en capitalización en su peor caída diaria desde junio (-3,6%). En el frente monetario, funcionarios de la Reserva Federal (Barkin, Daly, Musalem y Logan) endurecieron el discurso, Barkin advirtió que el capex masivo en IA genera inflación de demanda en las cadenas de suministro, Musalem respaldó nuevas subidas de tipos para controlar la inflación subyacente en servicios, y Logan enfatizó que se necesitarán al menos dos alzas adicionales de 25 pb para llevar la tasa a un terreno moderadamente restrictivo. La tensión geopolítica se agravó tras reportes de que Irán confirmó impactos de minas contra cuatro petroleros en el Estrecho de Ormuz y el presidente Donald Trump recibió informes sobre opciones militares contra la República Islámica, al tiempo que el mercado de activos digitales sufrió un sacudón histórico debido a un ciberataque masivo de más de $6.000 millones de dólares contra Binance.
En el segmento corporativo y de grandes tecnológicas, el denominado grupo «Magnificent 7» ofreció datos reveladores al registrar, por primera vez en este ciclo, un crecimiento de beneficios inferior al del promedio de las otras 493 empresas del S&P 500 durante el tercer trimestre. Esta desaceleración en los negocios principales choca de frente con una apuesta acumulada de $750.000 millones en capex de IA, disparando las alertas sobre el elevado nivel de endeudamiento y el riesgo crediticio del sector (los CDS de las grandes firmas de software e infraestructura alcanzaron máximos históricos). El catalizador de la liquidación fue el desplome masivo de Intel ($INTC), que retrocedió un 26,2% (su nivel más bajo desde abril de 2026) tras emitir guías decepcionantes para el 4T26 y recibir recortes de recomendación por parte de Wall Street. De igual forma, Amazon ($AMZN) retrocedió con fuerza golpeada por un flujo de caja libre negativo de $42.400 millones de dólares en los últimos 12 meses producto de un capex trimestral de $77.300 millones, mientras que Blackstone advirtió a los inversores que startups de IA como Anthropic podrían no obtener calificación de grado de inversión tras salir a bolsa. El tono negativo fue amortiguado únicamente por el sector energético tradicional, donde gigantes como Chevron ($CVX) y ExxonMobil ($XOM) reportaron sólidos beneficios por $10.400 millones y $17.500 millones de dólares respectivamente, superando las estimaciones del consenso.
En lo relativo al desempeño exacto de los principales activos financieros reflejados en el monitor al cierre de la sesión, los mercados de renta variable registraron caídas generalizadas con mayor sesgo en el sector tecnológico estadounidense. El índice US500 retrocedió un -1,70% para ubicarse en los 7.548,3 puntos, el Nasdaq 100 cedió un -2,92% hasta las 28.209,4 unidades, y el Dow Jones cayó un -1,28% cerrando en los 51.662. En las plazas internacionales, el STOXX 600 europeo bajó un -0,36% a 646,76 puntos, mientras que en Asia el Nikkei 225 japonés sufrió una severa contracción del -3,08% (-1.971 puntos) situándose en 62.050 puntos y el China A50 perdió un -0,60% hasta los 12.884,5 puntos. En el mercado cambiario, el Índice Dólar (DXY) se mantuvo plano con un ligero sesgo del +0,05% en 101,903; en las materias primas energéticas, los precios del crudo repuntaron por el riesgo del Estrecho de Ormuz, con el WTI subiendo un +0,50% a $104,673 y el Brent ganando un +0,96% hasta los $117,653 por barril; por su parte, el oro al contado sufrió una fuerte liquidación del -3,60% cayendo a $3.875,87 la onza; y el Bitcoin profundizó su desplome retrocediendo un -2,00% para cerrar en los $76.345,72 dólares tras el ciberataque a Binance.
Desde mi perspectiva, la jornada representa un punto de inflexión estructural donde la narrativa del «excepcionalismo tecnológico» ha tropezado contra la realidad macroeconómica de los costes de capital. La coincidencia entre un menor crecimiento de beneficios en las megacaps frente al resto del S&P 500 y un gasto de capital desaforado en IA está forzando un reajuste drástico de múltiplos de valoración, al tiempo que la postura de la Fed confirma que el ciclo de subidas de tipos no ha concluido del todo debido a los efectos inflacionarios secundariamente generados por la propia demanda de infraestructura tecnológica. De cara a las próximas sesiones, preveo que el mercado mantendrá una elevada volatilidad con un sesgo marcadamente defensivo; si el barril de Brent supera de forma sostenida la barrera de los $120 dólares por la escalada militar en Ormuz o si los reportes corporativos de la próxima semana no logran devolver la confianza sobre la rentabilidad de la IA, los índices accionarios buscarán niveles de soporte técnico más profundos mientras el capital continuará rotando hacia la deuda pública soberana y sectores tradicionales de alta generación de caja.