



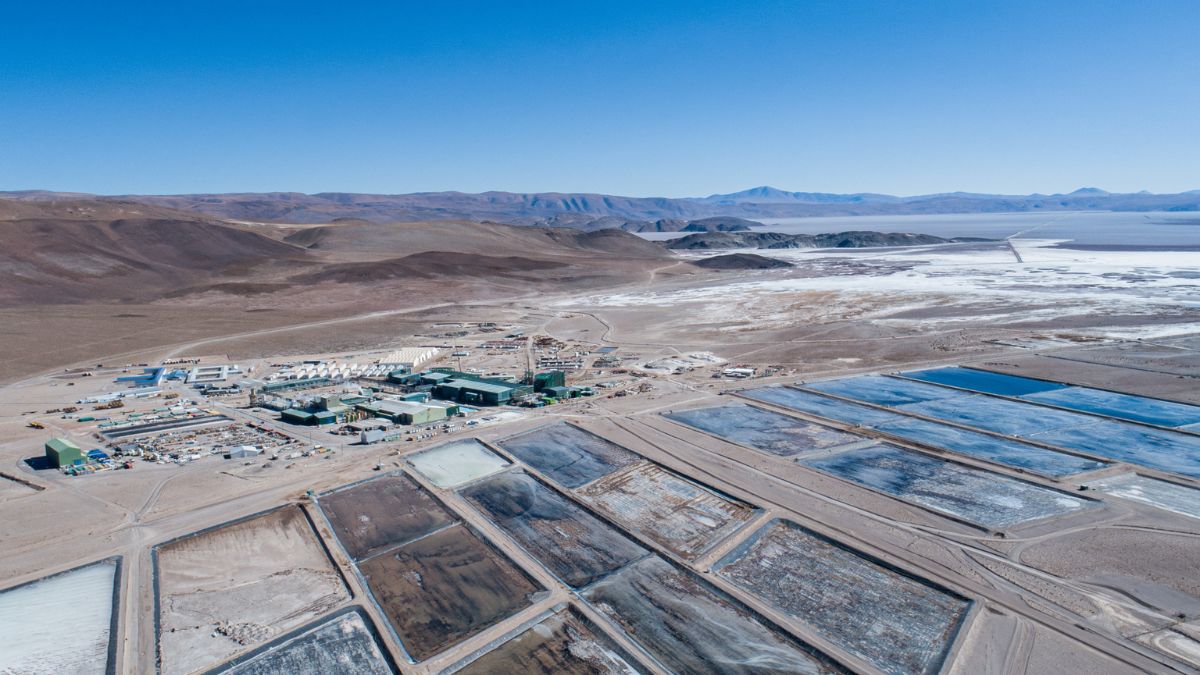
El litio en Argentina alcanzó una producción de 120.000 toneladas de LCE en 2025 y el país prevé superar a Chile en producción hacia 2029, respaldado por nuevas inversiones y proyectos en la Puna.
El litio en Argentina registró un crecimiento productivo de 62% interanual durante 2025, hasta alcanzar las 120.000 toneladas de Carbonato de Litio Equivalente (LCE), de acuerdo con el último informe de la Secretaría de Minería de la Nación. El resultado posicionó a la industria litífera argentina entre las de mayor dinamismo internacional y refuerza la expectativa de que el país pueda superar a Chile y ubicarse como el tercer productor mundial hacia 2029.
El avance se sustenta en los recursos disponibles en los salares de la Puna, donde Argentina concentra aproximadamente el 21% de los recursos identificados y cerca del 12% de las reservas mundiales, estimadas en unos 23 millones de toneladas de LCE, según datos citados en el informe.
Este potencial comenzó a traducirse en una mayor capacidad productiva con la operación y consolidación de proyectos ubicados en Jujuy, Salta y Catamarca. Entre ellos se encuentran Fénix, Salar de Olaroz y Cauchari-Olaroz, además de Centenario-Ratones, Sal de Oro, Tres Quebradas y Mariana, que amplían la capacidad operativa del país.
Litio en Argentina suma proyectos y capacidad productiva
Las operaciones más avanzadas ya alcanzan niveles elevados de utilización de su capacidad instalada, mientras que los nuevos proyectos atraviesan procesos de optimización que permitirán incrementar el volumen producido durante los próximos años.
Uno de los factores que explica esta expansión es la incorporación de tecnologías de Extracción Directa de Litio (DLE), que buscan reducir los tiempos de procesamiento y elevar las tasas de recuperación frente a los métodos tradicionales basados en evaporación. Su adopción también apunta a reducir el impacto sobre el suelo y el agua.
El crecimiento productivo requerirá, sin embargo, un importante flujo de capital. El informe estima una cartera de proyectos con inversiones acumuladas por US$12.700 millones entre 2026 y 2030. El mayor nivel de desembolsos se concentraría en 2027, con más de US$4.000 millones destinados a infraestructura y equipamiento.
El marco regulatorio también aparece como uno de los factores que favorecen la llegada de inversiones. Argentina cuenta con la Ley de Inversiones Mineras y, desde 2024, con el Régimen de Incentivo a las Grandes Inversiones (RIGI), instrumentos que buscan otorgar mayores condiciones de previsibilidad para los proyectos de gran escala.
Argentina fortalece su posición en el Triángulo del Litio
Argentina forma parte del denominado Triángulo del Litio junto con Bolivia y Chile, región que concentra alrededor del 45% de los recursos mundiales de este mineral. Dentro de este espacio, el país destaca por la magnitud de sus recursos y por el ritmo de expansión de su producción.
Los principales depósitos argentinos se encuentran en los salares de alta montaña. En Jujuy destacan Cauchari-Olaroz y Olaroz, mientras que en la Puna de Salta se desarrollan proyectos como Pozuelos-Pastos Grandes, Centenario-Ratones, Sal de Oro y Salar del Rincón. En Catamarca sobresalen Fénix, Kachi y Tres Quebradas.
A diferencia de otros productores de la región, Argentina mantiene desde hace décadas un marco regulatorio orientado a atraer inversión privada en minería. La Ley 24.196 de Inversiones Mineras y el RIGI reforzaron las condiciones para una cartera de proyectos que en 2025 superaba los US$12.000 millones.
La combinación de recursos geológicos, costos competitivos, inversión extranjera y nuevas tecnologías ha permitido ampliar la capacidad productiva y diversificar los capitales que participan en el desarrollo de la industria.
Exportaciones de litio superan los US$900 millones
El crecimiento productivo también se refleja en el comercio exterior. Las exportaciones de litio de Argentina superaron los US$914 millones durante 2025, mientras que los volúmenes enviados alcanzaron unas 113.000 toneladas de LCE, un incremento interanual de 57%.
El carbonato de litio representó el 90% del valor exportado, mientras que el resto correspondió principalmente a hidróxido y cloruro de litio. El crecimiento de los volúmenes exportados se mantiene desde 2023, con aumentos interanuales superiores al 30% en 2023 y por encima del 50% en los dos años siguientes.
Este desempeño se produjo pese a que los precios internacionales todavía se encuentran muy por debajo de los máximos alcanzados en 2022. Actualmente, los valores representan aproximadamente un tercio del promedio récord registrado ese año.
China concentra la mayor parte de las ventas externas argentinas de litio, con el 81,1% del total. Si se suma Corea del Sur, Asia representa más del 87% de los envíos. Estados Unidos y Alemania son los principales destinos fuera de Asia y, en conjunto, representan alrededor del 15%.
Esta concentración refleja el papel dominante de China en la refinación y fabricación de baterías a escala mundial, pero también expone a la industria argentina a cambios en las políticas comerciales y a la evolución de la demanda de un mercado comprador altamente concentrado.
Argentina busca consolidar su expansión del litio
La demanda mundial de litio mantiene perspectivas favorables por el crecimiento de la electrificación del transporte y de los sistemas de almacenamiento de energía. En este escenario, Argentina cuenta con una posición favorable por sus recursos, capacidad productiva y cartera de proyectos.
El desafío será convertir ese potencial en una expansión sostenida de la industria. Para ello, el desarrollo de infraestructura logística en la Puna, la previsibilidad macroeconómica y la incorporación de mayor valor agregado serán factores determinantes.
La evolución del litio en Argentina durante los próximos años dependerá así no solo del crecimiento de la producción, sino también de la capacidad del país para sostener las inversiones, ampliar sus mercados y avanzar hacia una mayor integración de la cadena productiva.



