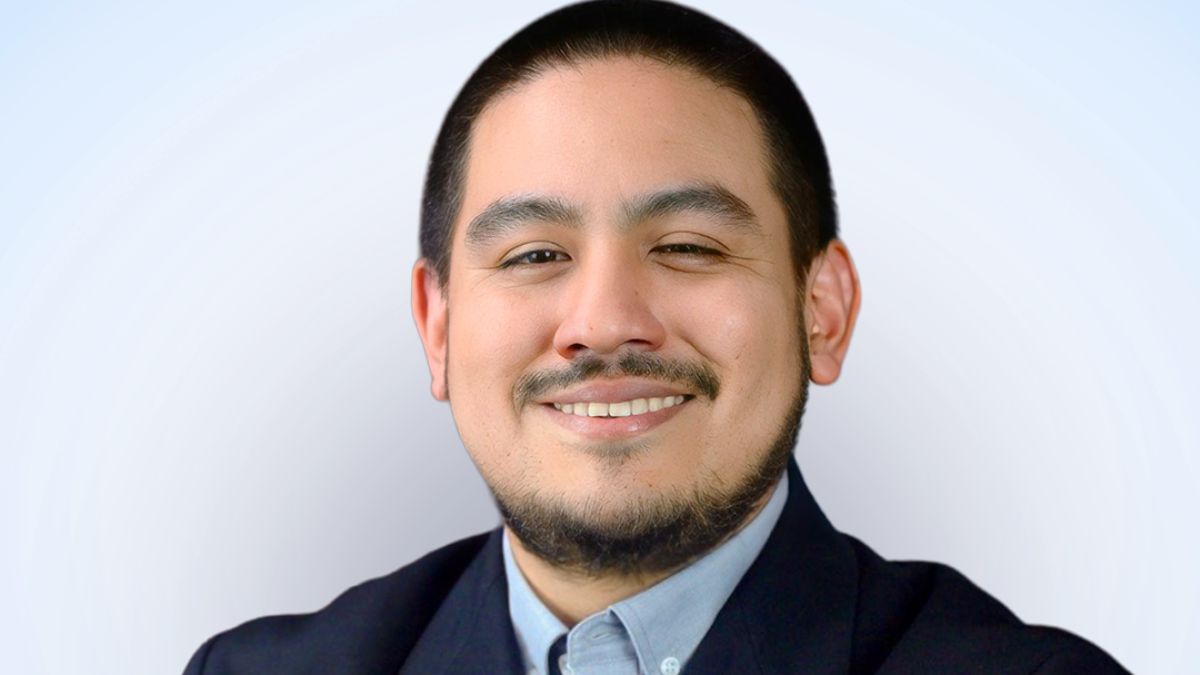
En conversación con Revista Economía, Miguel Alzamora, economista senior del Instituto Peruano de Economía (IPE), analiza el crecimiento, la inversión privada, el empleo y los riesgos para la economía peruana.
La economía peruana creció 3,6% en julio, impulsada según los datos por la construcción y el comercio, aunque algunos sectores tuvieron un desempeño más débil. ¿Qué lectura hace el Instituto Peruano de Economía de este resultado y del momento actual de la economía?
El Instituto Nacional de Estadística e Informática publicó las cifras de producción nacional y, más puntualmente, las cifras de crecimiento económico durante el mes de julio. Lo que vemos es una economía que está creciendo, tiene cifras positivas, es decir, se está expandiendo en comparación con julio del año pasado.
Pero, incluso a nivel un poco más desagregado, encontramos una economía que está creciendo a dos ritmos. Las actividades no primarias, tales como el comercio, los rubros de servicios y la construcción, están creciendo y tienen alzas significativas en comparación con los últimos años. Luego, lo que son las actividades primarias, más de corte extractivo, como el agro, la pesca e incluso los hidrocarburos, están teniendo cifras negativas, se están contrayendo.
Lo que encontramos muy puntualmente es que sectores como el agro y la pesca se han visto afectados por el Fenómeno El Niño. Entonces, tenemos una economía que está avanzando a dos ritmos.
Ya yendo un poco más al detalle, vemos un sector construcción que está avanzando, en buena parte impulsado por la inversión privada. Tenemos un rubro de comercio en el cual la capacidad de consumo de las familias ha impulsado las ventas mayoristas e incluso ha permitido que un rubro como la venta de vehículos, que exige una capacidad adquisitiva un poco mayor, también tenga alzas significativas. Por ejemplo, algunos rubros de consumo como los restaurantes, dentro de servicios, también están teniendo cifras positivas.
Entonces, esa es la parte positiva, por así decirlo, de la economía. En cambio, este contraste lo vemos, por ejemplo, con el agro y la pesca. El agro y la pesca, en lo que va del año, se han visto afectados por el Fenómeno El Niño y, de hecho, las cifras de julio nos permiten confirmar que es una tendencia que continúa.
Por ejemplo, en el caso más puntual del agro, lo que tenemos son cifras de una reducción de 1%, hay menor producción de arroz y menor producción de papa. En el caso de la pesca, la caída asciende a cerca de 30%, la temporada de anchoveta se suspendió. Las condiciones climáticas son las que marcan cómo se vienen desempeñando esos sectores.
En los sectores no primarios se prevé un crecimiento en construcción, comercio y servicios. ¿Qué tan sostenible es este dinamismo hacia el cierre del año?
En esta segunda mitad del año lo que prevemos es que esto se mantenga. Vemos que la construcción pueda continuar creciendo a tasas cercanas al 10%, en buena parte impulsada por obras privadas.
Luego, lo que tenemos es que, en el caso del consumo, la contratación formal y el empleo formal se han venido expandiendo. El empleo formal se viene expandiendo y eso permite que las familias tengan una mejor capacidad de gasto. Entonces, en esa medida, esperamos que en esta segunda parte del año el comercio y los servicios también se mantengan dinámicos y con las familias gastando sus ingresos.
Si tuviese que hacer una mención en particular, por ejemplo, dentro del rubro de servicios hay un componente asociado al transporte. El sector transporte, con este tema de las presiones de los combustibles, ha tenido una moderación por un tema sobre todo asociado a su costo. Su costo se ha visto incrementado en la medida que el costo de los combustibles también ha tenido un alza. Ese es un rubro muy particular que se ha venido moderando muy puntualmente si hablamos de servicios.
Los ingresos reales promedio de los trabajadores en Lima Metropolitana cayeron 0,5% entre junio y agosto. ¿Qué factores están detrás de esta pérdida del poder adquisitivo?
Esto es algo puntual de Lima Metropolitana, que si bien representa cerca del 30% – 40% del empleo dentro del país.
Si bien el empleo se encuentra generando una mayor cantidad de puestos de trabajo, es decir, hay una mayor cantidad de gente trabajando dentro de la ciudad de Lima Metropolitana, hay un tema muy puntual. Cuando vemos las cifras de ingresos, vemos que el alza, la mejora en los ingresos dentro de Lima Metropolitana, se ha visto compensada también por un mayor costo de vida dentro de Lima Metropolitana.
Y lo que vemos es que esta compensación está, en buena parte, explicada por la inflación que han tenido los combustibles y que, por ende, también se ha trasladado al transporte, que ha registrado un alza. Esto se debe, en buena medida, a que los combustibles son un insumo clave y han incrementado su precio en los mercados internacionales, en el contexto de la coyuntura marcada por el conflicto en Medio Oriente.
Hay que mencionar, de hecho, que el mayor costo de los rubros de transporte ha sido generalizado: transporte urbano, transporte interprovincial e incluso transporte aéreo. Entonces, es algo generalizado en las distintas categorías.
En ese mismo periodo de junio a agosto, el empleo en Lima Metropolitana aumentó 6%. ¿Por qué este crecimiento no se está traduciendo en una mejora en los ingresos?
Es una buena pregunta porque hay que hacer una mención particular. Cuando hablamos de que se está contratando más, también vemos, en buena parte, unos mejores ingresos por parte de la población dentro de Lima Metropolitana. Han crecido como tal los ingresos, más puntualmente, lo que se les desembolsa por temas de planilla ha crecido cerca de 5%, un poco más de 4%.
Y lo que se ha visto compensado es porque, cuando hacemos este balance entre ingresos y costo de vida para poder ver cuál pudo predominar más, este incremento en el costo de vida, medido desde la inflación, ha tenido una mayor alza.
Entonces, es ahí que hablamos de que el ingreso en términos reales se ha contraído en este periodo. Hay que tomar en consideración ese balance entre cuánto más se les paga a los trabajadores en términos nominales, lo que se ve reflejado en la planilla, y el mayor costo de vida.
El Fenómeno El Niño, ¿qué impacto podría tener este riesgo climático sobre la economía y qué ocurriría si las presiones sobre los precios se prolongan?
El principal riesgo para la economía hoy es el impacto del Fenómeno El Niño y, de hecho, ya lo estamos viendo. Las cifras de producción nacional, como te comentaba, nos muestran dos dinámicas muy distintas. Una de los sectores, como construcción, comercio y servicios, que están creciendo significativamente, y otro de las actividades, como el agro y la pesca, que están en una contracción.
Si bien la economía todavía presenta cifras positivas, en las cuales entre enero y julio la economía crece poco más de 3%, eso pudo haber sido mayor de no haber este impacto del Fenómeno El Niño. Podría acercarse incluso a un 4%.
Hay un impacto que ya se ve y, de momento, las últimas estimaciones hechas desde el IPE estimamos que el impacto del Fenómeno El Niño entre 2026 y 2027 sería cerca de un punto del crecimiento. Es decir, estamos hablando de un costo por el impacto del Fenómeno El Niño de cerca de S/10.000 millones en 2026 y S/10.000 millones en 2027. Vemos un impacto tanto este año como el siguiente.
¿Cuáles serían los sectores más afectados por el Fenómeno El Niño y cómo esto podría afectar a la economía nacional?
Como ya estamos viendo, los sectores más afectados suelen ser el agro y la pesca. De hecho, una revisión del Banco Central de Reservas (BCR) de episodios históricos del Fenómeno El Niño, como los del 2023, 2017, 1998 y 1983, te muestran esa foto en la cual agro y pesca siempre son sectores que están en contracción en los episodios del Fenómeno El Niño y, de hecho, este año no es la excepción. Ya están con cifras negativas tanto el agro como la pesca.
Ya más pensando hacia el próximo año, la perspectiva es que estos sectores puedan continuar con cifras negativas y se le sume incluso una actividad como la manufactura, que es un rubro muy específico, además de la industria que se dedica a procesar harina y aceite de pescado.
Entonces, sumado el impacto sobre el agro, la producción agrícola, las cosechas, los desembarques pesqueros, más puntualmente anchoveta, y el procesamiento industrial de harina y aceite de pescado, toda esa suma es la que, en buena parte, estaría explicando el impacto del Fenómeno El Niño.
La inflación interanual en Lima Metropolitana estuvo en 4,1% en julio y 4% en agosto, mientras el BCR mantiene su tasa de referencia en torno a 4,25%. ¿Qué escenario observa para la política monetaria en los próximos meses?
Lo que vemos es un BCR con su tasa de referencia de política monetaria, con la cual busca guiar ante estos episodios en los cuales los precios tienen alzas, que todavía no ha tenido cambios y se ha mantenido intacta durante ya varios meses.
Lo que entendemos es que el Banco Central está a la espera de mayores señales en las cuales esta alza del precio de los combustibles pueda darse o extenderse a otros sectores de la economía.
Yo lo que te comentaba es que esta alza del precio de los combustibles ha tenido un impacto sobre todo en el rubro de transportes: urbano, interprovincial y aéreo. Pero el hecho de que este mayor costo de los rubros de transporte aún no se extienda a tal vez un rubro de alimentos, al transporte de productos agrícolas entre las provincias y que, por ende, haga más caros los precios de algunos alimentos, es algo que todavía no se ha dado.
Entonces, en la medida en que todavía no se extiende, se ve como un choque puntual y que eventualmente podría disiparse a partir del próximo año. En ese sentido, todavía no vemos cambios de la política monetaria del Banco Central.
Estas cifras, de hecho, que tú mencionabas, de que la inflación a agosto ya acumula un más de 4%, en buena parte están explicada por esta alza de los combustibles. En la medida en que eso se pueda disipar, la inflación sería casi de la mitad del 2%, que es alrededor de la meta del BCR.
¿La medida del subsidio que lanzó el Gobierno para los transportistas ha podido ayudar en algo?
Los primeros anuncios apuntaban a un subsidio que pueda paliar o pueda compensar estas alzas, pero eso va a estar muy sujeto a qué tanto se puede extender este periodo de alza de los combustibles. Hasta agosto, los precios de los combustibles de venta al público todavía eran como 50% mayores respecto a lo que era en enero y febrero.
Y, de hecho, en la medida en que se puedan disipar todos los conflictos en Medio Oriente, incluso los mercados internacionales puedan ver una moderación del precio internacional del petróleo, eso va a tardar incluso algunos meses en que se pueda ver reflejado en el precio de venta al público, es decir, el que vemos en los grifos.
Entonces, hasta ese momento va a ser importante poder monitorear cómo se va moderando gradualmente el precio.
Un debate que ha estado en boca de todos durante las últimas semanas ha sido la eliminación del tope a las tasas de interés. ¿Qué efectos podría generar este cambio en la regulación al acceso al crédito?
Lo que vemos desde el IPE, muy puntualmente, es una problemática un poco más general. Cuando hablamos del acceso al sistema financiero formal, estamos hablando ya de una coyuntura, hay que poder entenderlo así, en la cual una economía con un alto grado de informalidad, muchos de los trabajadores que se desempeñan en esta economía informal se ven restringidos de poder acceder al sistema financiero formal.
Entonces, la problemática de la coyuntura es un poco más amplia. Necesita como tal esa perspectiva. De hecho, algunas cifras del Banco Mundial encuentran que el acceso del adulto peruano promedio, al sistema financiero formal es muy limitado en comparación con países como Argentina, Uruguay y Chile.
Eso hay que entenderlo desde esa perspectiva y, en esa medida, lo que se requiere en buena parte es que se pueda impulsar una mayor formalidad, porque la formalidad da predictibilidad a tus ingresos.
El hecho de que tú puedas acceder al sistema financiero formal requiere rendición de cuentas, requiere que ante el sistema financiero puedas presentar planillas, boletas que acrediten la predictibilidad de tus ingresos. En esa medida que tienes predictibilidad hacia el sistema financiero, puedes rendir cuentas y es en esa medida que se ve reflejado tu riesgo dentro del sistema.
Y toda esta problemática de los topes a las tasas de interés, en buena parte, también hay que entender que tuvo un impacto, la exclusión. De hecho, el mismo BCR lo advierte, entre 2021 y 2024 solamente, hay cerca de 500.000 usuarios que se han visto restringidos su acceso al sistema financiero formal por este tema de los topes a las tasas.
Pero, más allá de eso, hay que poder enmarcar esto dentro de una coyuntura en la cual una economía informal, en buena parte, va a estar limitada de acceder al sistema financiero formal. El gran debate debería centrarse en torno a la formalización de la economía para dar un siguiente paso al acceso al sistema financiero.
La inversión privada creció durante el primer trimestre de este año. ¿Qué factores están explicando este dinamismo y qué podría ponerlo en riesgo de cara al próximo año?
Lo que vemos en las cifras es una inversión privada muy dinámica, en las cuales ha crecido cerca de 15% en la primera parte del año, son cifras que no se veían desde 2012 o 2013. Estamos hablando de más de 12 años.
Entonces, es muy importante tomar en consideración que hay un despliegue de distintos sectores. Hay una mayor inversión inmobiliaria en temas residenciales, hay una mayor inversión minera. De hecho, están las obras en Tía María, en Arequipa, algunas ampliaciones de Shougang en Ica y de Antamina en Áncash. Incluso dentro de lo que es transportes, las obras de la Línea del Metro de Lima también han acelerado y se le podría sumar algunos otros sectores.
Pero, en gran medida, lo que vemos es una inversión privada en la cual distintos sectores han permitido una mayor ejecución de obras y eso, en buena parte, se mantendría durante esta segunda mitad del año.
A eso le sumamos el hecho de que algunos indicadores de la confianza del empresariado han tenido mejoras en los últimos meses y eso también puede darte un impulso adicional en temas de inversión, pensando hacia el cierre de 2026 y en la primera mitad de 2027.
En las épocas electorales se hablaba de cuánto podría afectar la inestabilidad política a la economía. Según el último reporte, la aprobación de la presidenta ha disminuido. ¿Qué tanto podría afectar hoy esta situación a la economía?
En el último tiempo, lo que hemos visto es que la inestabilidad política, los temas de aprobación y desaprobación de las autoridades, en buena parte, se veían traducidos en una conflictividad política ligada a cambios de autoridades, turbulencia política y cambios en los ministerios.
Y, en buena parte, en este primer mes o estos primeros dos meses de gestión, casi de momento no se ha visto ese grado de turbulencia que se había tenido en el quinquenio previo.
De hecho, hablar de ese grado de inestabilidad, en el cual los cambios de autoridades en buena parte terminan influyendo en las acciones de ministerios, de algunos entes como incluso la Sunat o ProInversión, es una turbulencia que en estos dos primeros meses todavía no se ha visto.
Entrevista disponible en: